Донбасс: почему металлургии требовалась собственная угольная база
Индустриализация Южной России строилась вокруг тесной связи сырья и энергии. Доменная печь требовала устойчивого снабжения коксом; производство кокса — большого объёма подходящего угля; готовый металл — транспорта и рынка. Любой разрыв в этой цепочке повышал себестоимость и делал завод зависимым от внешних поставщиков. Именно поэтому крупные финансовые группы стремились не просто купить отдельный завод, а контролировать несколько взаимосвязанных звеньев.
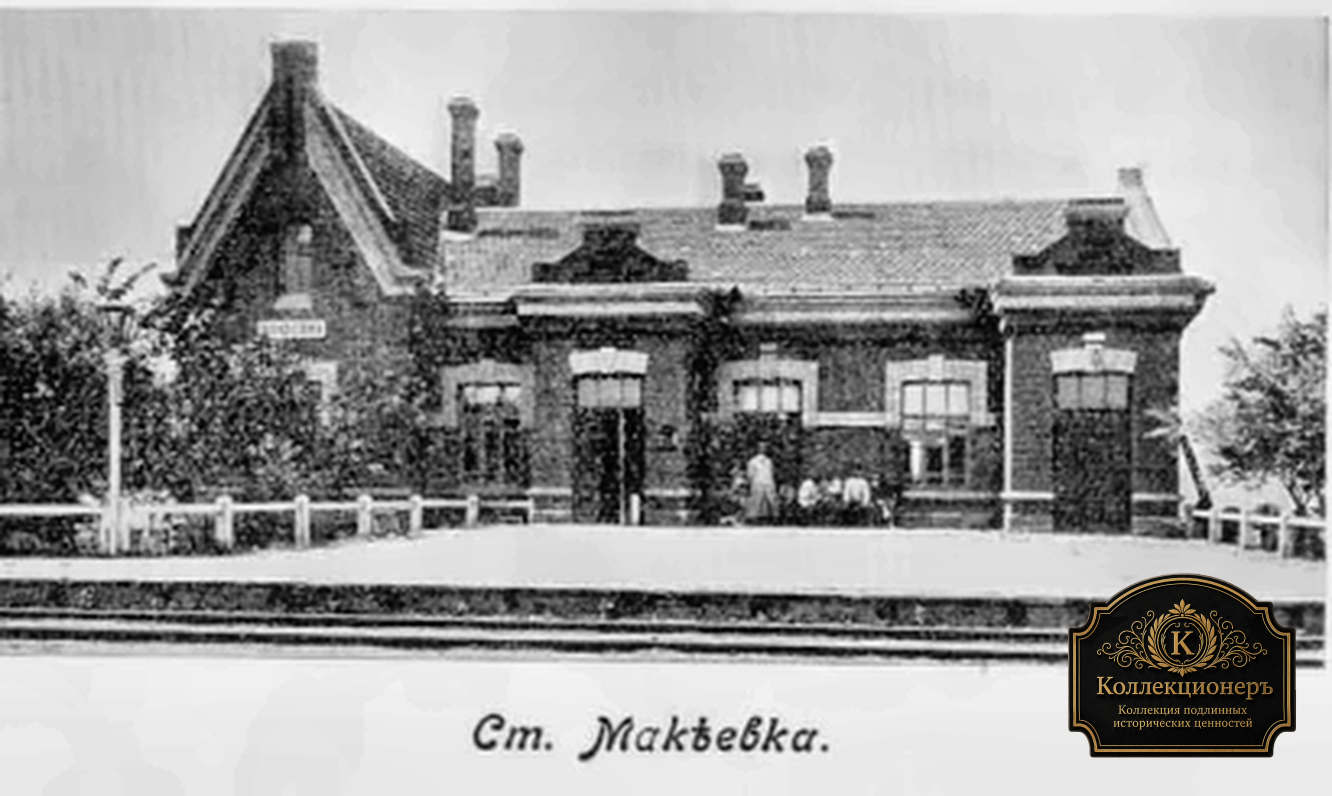
Макеевский промышленный район предоставлял такую возможность. DFIH фиксирует Société anonyme russe de l’industrie houillère & métallurgique dans le Donetz (Makeevka), созданную в 1895 году. У этого общества существовал собственный акционерный и облигационный капитал; по соглашениям 1910–1911 годов эксплуатация части угольной базы была связана с Union Minière et Métallurgique de Russie. [5] Это показывает, что Union работала не в финансовом вакууме: её экономическая модель опиралась на уже сложившийся промышленный комплекс и договорные отношения между юридически отдельными обществами.
Интеграция угля и металла позволяла планировать производство на более длинном горизонте. Компания могла направлять инвестиции не только в доменные и сталеплавильные агрегаты, но и в добычу топлива, транспортные связи, склады, оборотные запасы и ремонт. Для французского инвестора акции такого общества представляли участие не в одной фабрике, а в производственной системе.
Промышленная экономика Донбасса была особенно чувствительна к качеству и цене топлива. Доменная печь требовала непрерывной подачи кокса, кокс — стабильного угольного сырья, а металлургический завод — железнодорожной логистики, складов и большого оборотного капитала. Поэтому контроль над шахтами давал металлургической компании не только сырьё, но и возможность управлять себестоимостью и ритмом производства.
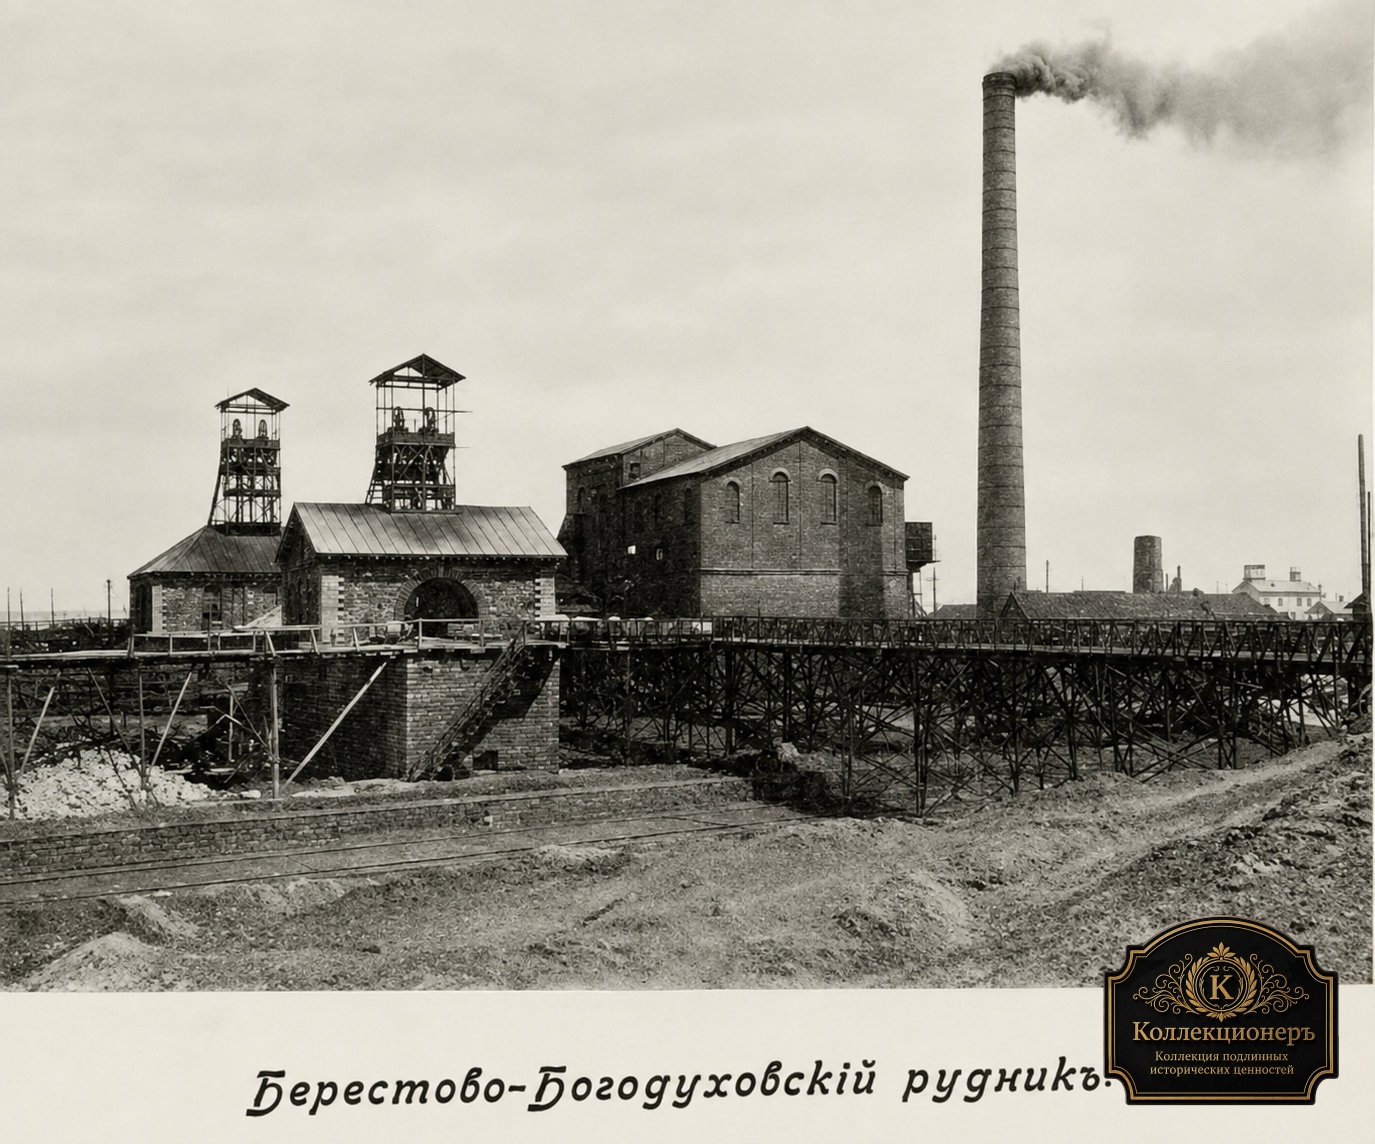
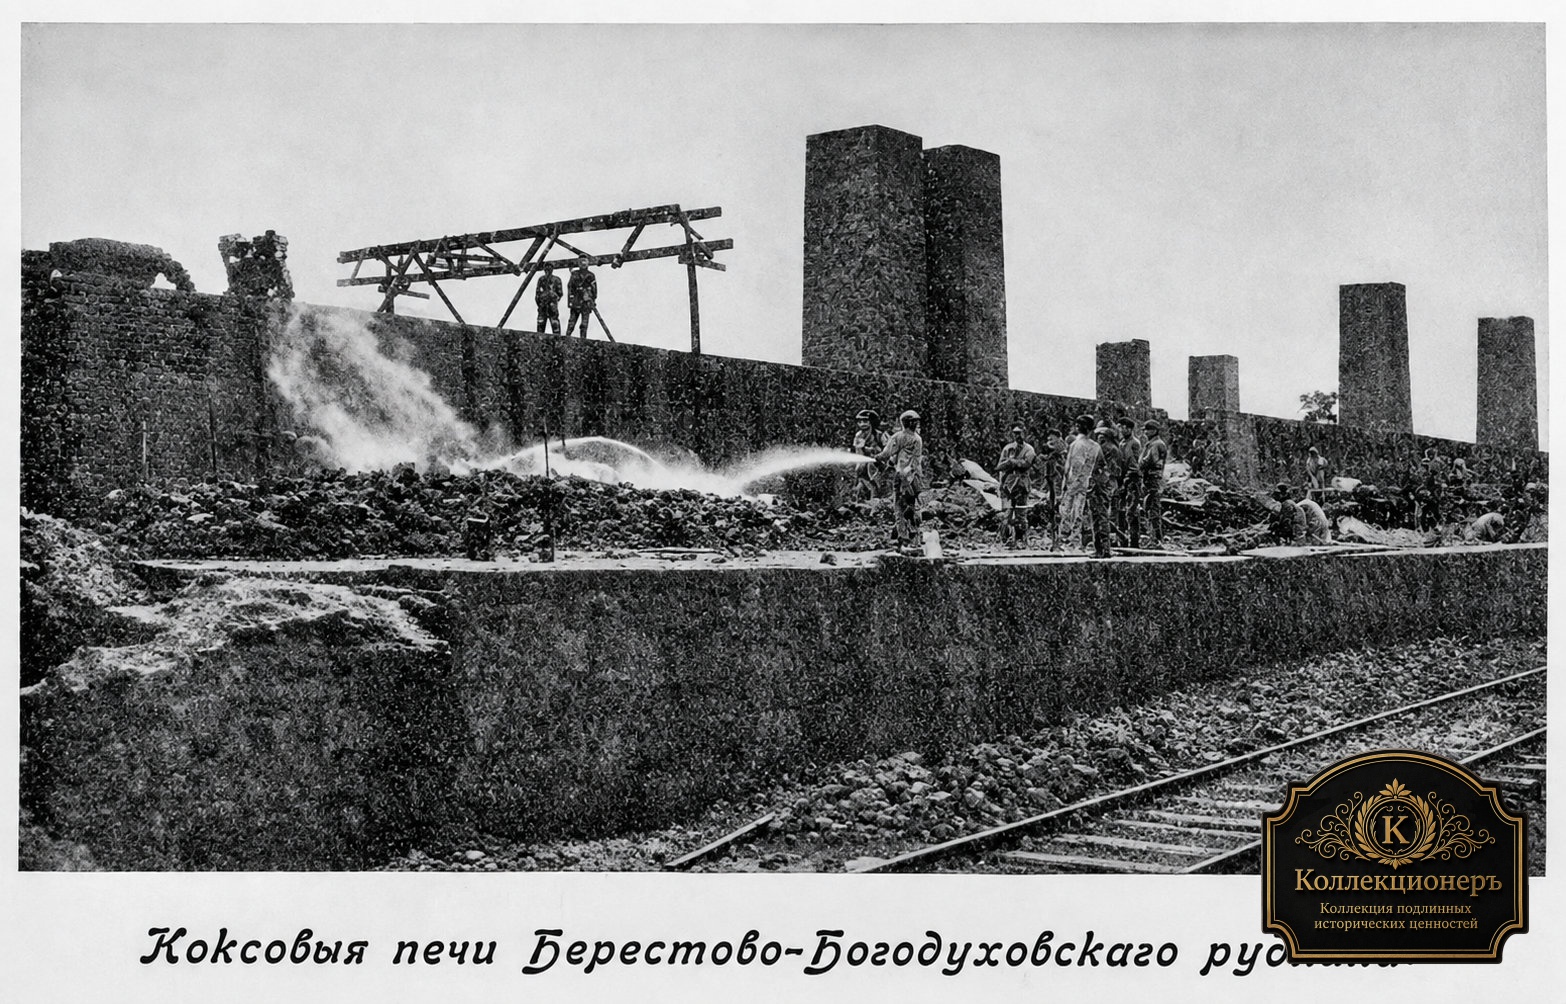
Фотографии рудников и коксовых печей 1912 года позволяют увидеть материальную сторону этой интеграции: за финансовыми терминами «угольные активы» и «металлургический комплекс» стояли шахтные копры, железнодорожные ветки, отвалы, батареи коксовых печей и рабочие посёлки. Именно такие объекты превращались в стоимость, отражённую затем в балансах и ценных бумагах промышленных обществ.
О предприятии: Union Minière et Métallurgique de Russie и Макеевка
Французские финансовые справочники указывают парижскую штаб-квартиру Union по адресу 24 boulevard des Capucines. [1][2] Само расположение правления важно: промышленная стоимость создавалась в Российской империи, а значительная часть финансового управления, обращения титулов и обслуживания инвесторов находилась во Франции. Такая двойная география была характерна для части иностранных инвестиций в дореволюционную российскую промышленность. [3][4]
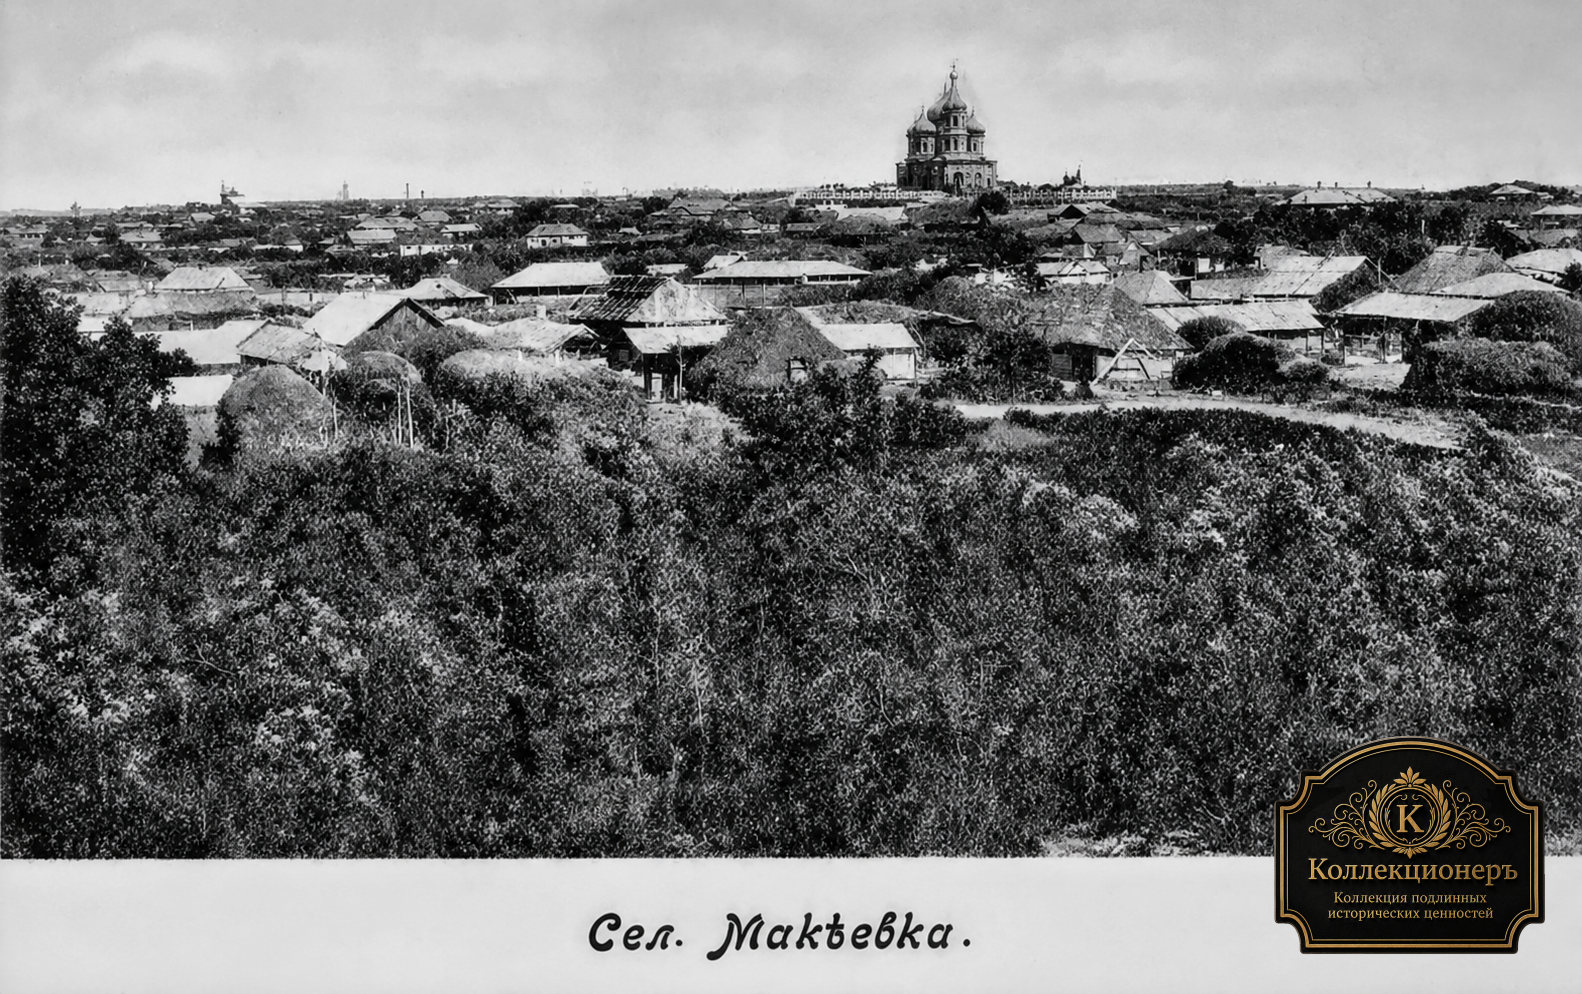
Union выступала организатором и финансовым центром, который связывал металлургическое производство с сырьевой базой. Из справочников видно, что отношения с обществом Makeevka строились через раздел результатов эксплуатации: в рассматриваемый период часть прибыли распределялась между Union и угольным обществом, причём доля Union могла увеличиваться. [1][5] Это гораздо точнее описывает предприятие, чем формула «французская компания владела заводом»: речь шла о сети договоров, капиталов и совместно используемых активов.
Экономическая задача такого управления состояла в концентрации решений. Закупка оборудования, расширение производственных мощностей, финансирование запасов, содержание шахт и металлургических цехов могли рассматриваться как единый инвестиционный план. В масштабе Донбасса это было частью перехода от отдельных предприятий к крупным вертикально связанным индустриальным группам.
Union была учреждена во Франции 7 декабря 1910 года. Справочник DFIH определяет её предмет широко: приобретение, аренда и эксплуатация промышленных, горных и металлургических предприятий в России. Такая формулировка показывает, что общество создавалось не как владелец одного завода, а как инструмент концентрации разных производственных активов. [1]
Одной стороной комплекса было металлургическое предприятие в Макеевке, связанное с Société Générale de Hauts Fourneaux, Forges et Aciéries en Russie. История этого предшественника демонстрирует последовательные увеличения капитала до 16 миллионов франков и выпуск 32 000 акций по 500 франков, а также founder shares. Union наследовала не пустую площадку, а уже капитализированный промышленный организм. [8]
Другой стороной была угольная база. Справочник по Makeevka описывает общество, созданное в 1895 году, и договоры 1910–1911 годов, по которым угольные активы и права эксплуатации были связаны с Union. Так появлялась вертикальная система: собственное или контролируемое топливо поддерживало металлургию, а металлургический выпуск обеспечивал доход для обслуживания капитала. [5]
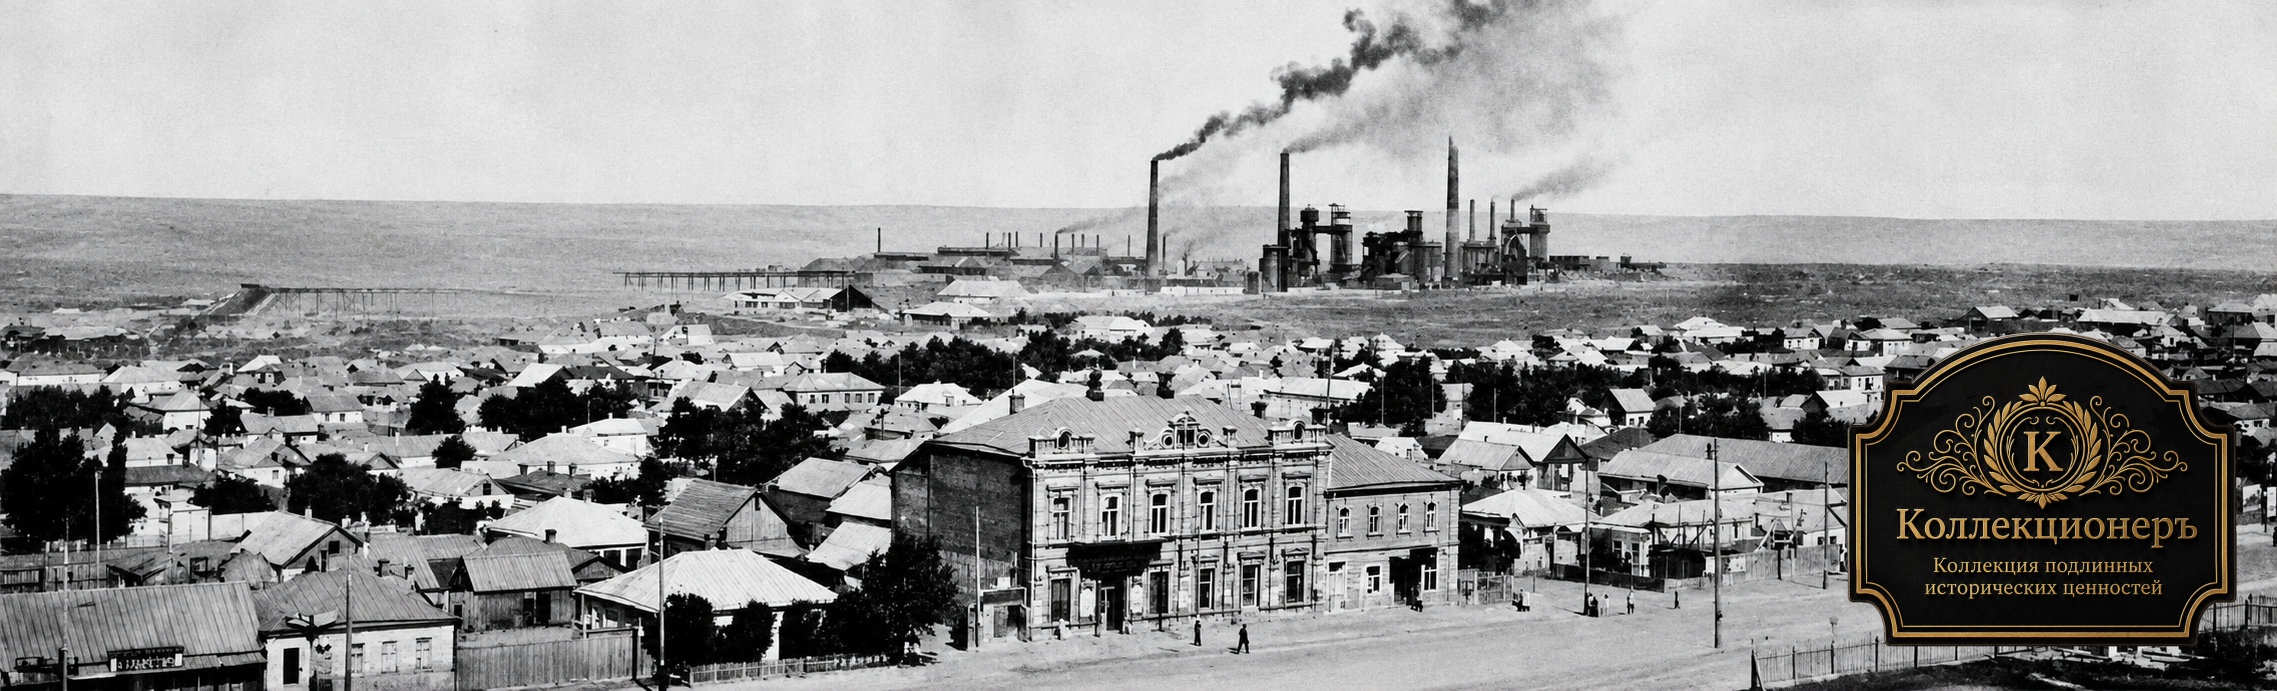
От предшественников к финансово-промышленному объединению 1910 года
Создание Union следует рассматривать как часть более широкой перестройки французских активов в России. Исследование Société Générale показывает, что в 1890-е годы французские финансовые группы накапливали прямые промышленные участия, а после кризисов начала XX века стремились преобразовать их в более ликвидные, рыночно обращающиеся корпоративные конструкции. [9]
Для инвестора такая перестройка имела принципиальное значение. Прямая собственность банка или финансовой группы на удалённый завод была трудна для оценки и продажи; акции специализированного общества можно было размещать среди инвесторов, использовать при реорганизациях и оценивать через биржевую инфраструктуру. Union стала одним из механизмов такого превращения промышленного актива в финансовый титул. [9]
Концентрация не уничтожала юридические различия между предприятиями. Угольные общества, металлургический завод и Union могли иметь собственный капитал, договоры и права. Именно поэтому финансовую историю Макеевки необходимо читать через цепочку юридических лиц, а не сводить всё к единому условному «заводу». [1][5][8]
Экономический смысл объединения, однако, был вполне материальным: синхронизировать добычу топлива, производство кокса и металлургический цикл, управлять крупными инвестициями и представлять весь комплекс на европейском рынке капитала как понятную корпоративную структуру.
Люди финансового управления: Поль Думер и Ипполит-Эжен Буайе
В справочнике 1917 года среди администраторов Union Minière et Métallurgique de Russie указан P. Doumer. [1] Это Поль Думер — французский политик и финансист государственного уровня: официальная биография Елисейского дворца фиксирует его работу министром финансов, губернатором Индокитая, с 1912 года — сенатором Корсики, а позднее президентом Французской Республики. [6] В контексте Union важно не превращать его биографию в главный сюжет: его присутствие в совете показывает уровень связей и социальный масштаб финансового управления обществом.
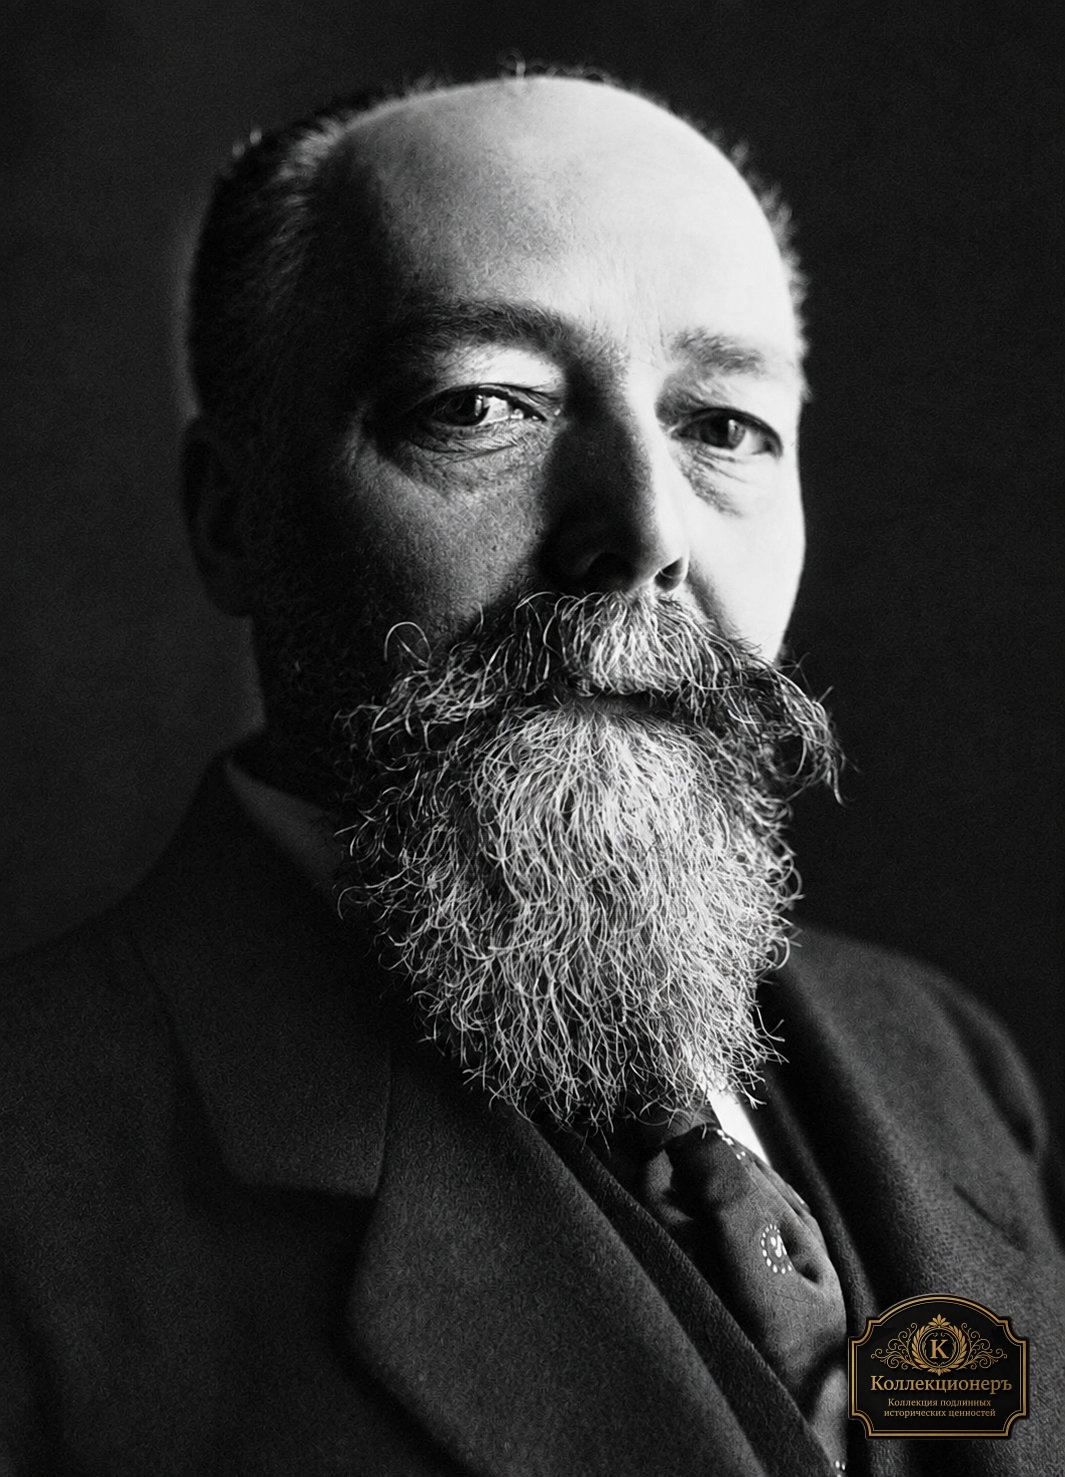
В том же совете указан H. E. Boyer. База DFIH идентифицирует Ипполита-Эжена Буайе как администратора Union в 1917–1923 годах и одновременно участника целого ряда промышленных, электротехнических и транспортных обществ. [7] Такая совмещённость должностей типична для финансово-промышленных сетей начала XX века: капитал, банковское обслуживание и корпоративное управление соединяли предприятия разных отраслей и стран.
Поль Думер был не техническим управляющим Макеевки, а фигурой финансового и административного уровня. Его присутствие в совете общества связывает историю Union с французской политико-финансовой элитой начала XX века. Биография Думера — будущего президента Франции — важна здесь именно как свидетельство того, насколько высоко в общественной и деловой иерархии находились связи компаний, работавших с российской промышленностью. [6][10]
Ипполит-Эжен Буайе представлял другой тип компетенции — корпоративно-техническое управление. DFIH фиксирует его должности в связанных обществах. Сочетание таких фигур в управленческой структуре показывает, что крупное предприятие требовало одновременно доступа к финансам, инженерному знанию и способности координировать активы, расположенные далеко от французского центра принятия решений. [7]
Société Générale, совет директоров и финансовая инфраструктура
Финансовое обслуживание Union осуществляла Société Générale. [1][2] Для компании с акциями и облигациями на французском рынке банковский партнёр был частью инфраструктуры бизнеса: через него проходили размещение, платежи по купонам и дивидендам, расчёты и связь с инвесторами.
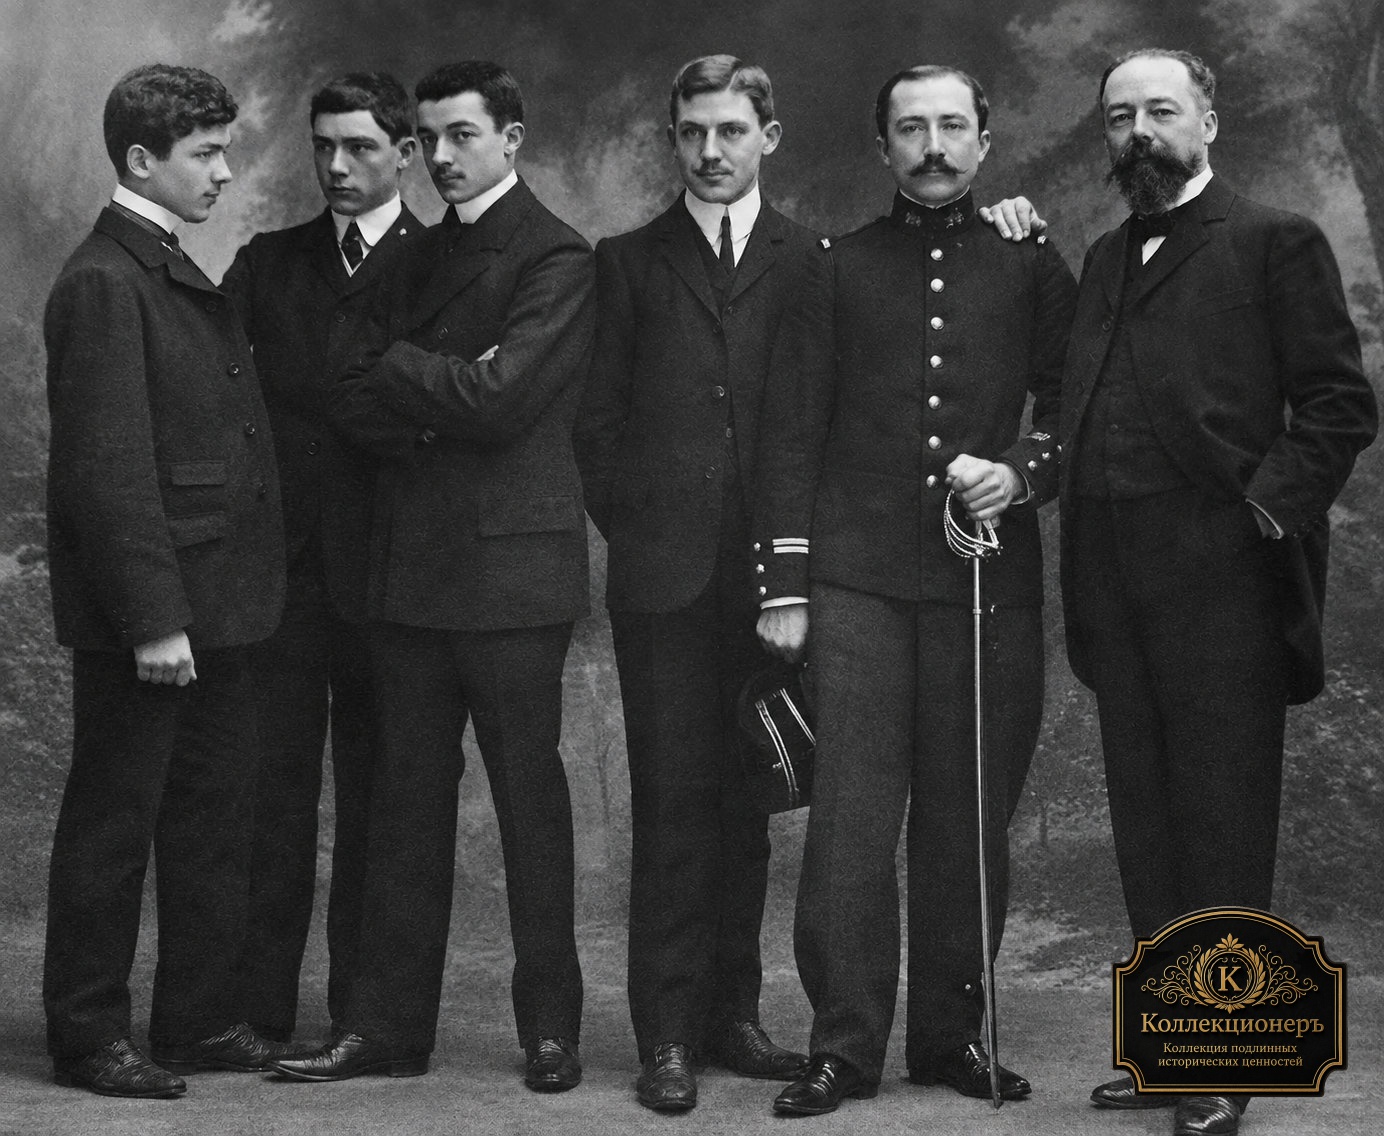
Справочник 1917 года перечисляет в совете директоров Поля Думера, Г. Адено, Ж. Бернара, Оланьона, Г. Ганса, Г. Герхардта, де Циммермана, Э. Ибона, H. E. Boyer и других. [1] Наличие известных фигур французской финансово-политической элиты показывает уровень предприятия: российские промышленные активы включались в систему управления, где решения принимались в общеевропейском контексте.
Корпоративные правила также характеризуют масштаб: совет мог включать от 5 до 16 членов, директор должен был владеть пакетом акций, а голосование на общем собрании строилось через установленное число акций на голос и ограничение максимального количества голосов. [1] Ценная бумага была тем самым не только правом на доход, но и элементом корпоративного управления.
Исследование французских инвестиций подчёркивает, что банковский капитал участвовал не только в покупке российских бумаг. Финансовые группы создавали компании, реструктурировали активы и формировали рынки для их последующего размещения. В этом смысле биржа и металлургический завод были частями одной цепочки: без физического производства ценная бумага не имела бы экономической основы, а без финансовой инфраструктуры расширение производства было бы труднее финансировать. [3][4][9]
Парижский адрес общества на бульваре Капуцинок и присутствие известных администраторов подчёркивали европейскую сторону этой конструкции. Производственные активы находились в Донбассе, а значительная часть корпоративного управления и обращения капитала — во Франции. Такая география характерна для транснациональных промышленных инвестиций поздней Российской империи. [1]
Что показывал баланс: деньги превращались в недвижимые активы и оборотный капитал
Баланс Union за середину войны позволяет увидеть, куда уходил привлечённый капитал. В отчётности на 13 июля 1915 года DFIH приводит около 45,6 млн франков иммобилизованных активов, свыше 9 млн франков запасов снабжения, около 4,8 млн готовой и незавершённой продукции и более 18 млн авансов эксплуатируемым обществам. [1] Эти величины показывают, что финансовая структура обслуживала одновременно тяжёлые основные фонды и огромный оборотный цикл.
Промышленная компания не могла существовать только на капитале, однажды вложенном в печи и здания. Ей требовались материалы, топливо, запасы, расчёты с поставщиками и дочерними структурами, денежные средства и кредитные линии. Поэтому сочетание акций, банковского обслуживания и облигационного займа было не избыточной финансовой надстройкой, а способом поддерживать капиталоёмкое производство.
Баланс промышленной компании связывает два мира: с одной стороны стоят внесённый капитал и долговые обязательства, с другой — земля, шахты, здания, оборудование, запасы, дебиторская задолженность и денежные средства. Для Union это особенно наглядно, потому что стоимость общества зависела от способности разных активов работать как единая производственная система.
В период расширения компания должна была одновременно финансировать долгосрочные вложения и текущую работу: добыть уголь, превратить его в кокс, приобрести сырьё и материалы, выплатить заработную плату, содержать железнодорожные связи и дождаться расчётов покупателей металла. Поэтому даже большой основной капитал не устранял потребность в облигационном финансировании и оборотных средствах.
Хронология Union и её финансовой структуры
Акционерный капитал: 70 000 бумаг по 500 франков и два класса акций
К 1917 году капитал Union составлял 35 000 000 франков и был разделён на 70 000 акций номиналом 500 франков. Структура была двухклассной: 20 000 акций приоритетных и 50 000 обыкновенных. [1] В денежном выражении приоритетный класс представлял 10 млн франков капитала, обыкновенный — 25 млн.
Система распределения прибыли показывает экономический смысл этого деления. Сначала 5% направлялось в законный резерв, затем предусматривалось 5% дохода приоритетным акциям и 5% обыкновенным; из последующего остатка делались отчисления совету директоров, руководству, персоналу и резервам, а остаток распределялся между акциями. [1] Это не означает, что каждый год обязательно выплачивались одинаковые суммы: реальные дивиденды зависели от результата деятельности и решений общества.
Справочник приводит и конкретный довоенный ориентир: последний упомянутый купон по акциям, выплаченный 15 января 1914 года, составлял 34,75 франка нетто. [1] Для владельца исторической акции эта цифра важна тем, что позволяет увидеть номинал 500 франков не как абстрактное число, а как капитал, от которого ожидался фактический денежный доход.
Акция представляла долю собственности. Её владелец участвовал в экономическом результате предприятия и нес предпринимательский риск. Именно поэтому акционерный капитал принципиально отличается от облигационного займа — даже когда номинал обоих титулов одинаков и равен 500 франкам.
К 1917 году DFIH указывает капитал 35 миллионов франков, разделённый на 70 000 акций по 500 франков: 20 000 приоритетных и 50 000 обыкновенных. Такая структура позволяет количественно увидеть два класса участия и понять, что одинаковый номинал не означал одинаковый набор прав — различие задавалось статусом приоритетной или обыкновенной акции. [1]
К 1923 году капитал уже указывается в размере 40 миллионов франков, или 80 000 акций по 500 франков, из них 20 000 приоритетных и 60 000 обыкновенных. DFIH связывает увеличение с 1916 годом. Таким образом, изменение капитала затронуло прежде всего число обыкновенных акций, тогда как количество приоритетных в этой справочной последовательности осталось прежним. [2]
Облигационный заём 1913 года: 40 000 бумаг по 500 франков под 5%
Помимо акций Union привлекала заёмный капитал. DFIH фиксирует 40 000 облигаций номиналом 500 франков под 5%, выпущенных в 1913 году. [1][2] Полный номинальный объём такого займа составлял 20 млн франков. Владелец облигации не становился совладельцем предприятия: он кредитовал общество и получал договорное право на процент и возврат номинала.
Каждая облигация приносила 25 франков годового процента, выплачиваемого двумя полугодовыми купонами — 1 мая и 1 ноября. [1] Такая периодичность делала облигацию удобным инструментом для инвестора, ориентированного на регулярный денежный доход.
Погашение предусматривалось по номиналу до 1944 года через ежегодные февральские тиражи либо посредством покупки облигаций на бирже. К 1 марта 1917 года было амортизировано 1 897 бумаг. [1] Купонный лист и отметки о погашении поэтому имеют самостоятельное значение при описании конкретного сертификата: они позволяют понять, продолжал ли он участвовать в займе и какие платежные права сохранялись.
Именно здесь возникает одна из главных атрибуционных особенностей Union: акции и облигации могли иметь одинаковый номинал 500 франков. Один номинал не определяет юридическую природу титула. Для точной классификации необходимо читать заголовок, класс бумаги, процентную ставку, формулировки о капитале или займе и купонные условия.
Финансовые справочники также позволяют увидеть рыночное измерение. Обыкновенные акции и облигации обращались на официальном парижском рынке наличных сделок. [1] Это означало, что российские промышленные активы получали ежедневную рыночную оценку во Франции: инвестор мог не только ждать дивиденда или купона, но и покупать или продавать титул на бирже.
Такая ликвидность имела обратную сторону. Политические и военные события быстро отражались на цене бумаги, потому что инвестор оценивал не только металлургические мощности, но и возможность получать информацию, дивиденды и платежи из России. С приближением революции финансовый риск всё меньше определялся себестоимостью чугуна и всё больше — доступом к самим активам.
Заём 1913 года был крупным самостоятельным долговым выпуском: 40 000 облигаций номиналом 500 франков, то есть 20 миллионов франков номинальной суммы. Процент 5% давал 25 франков годового дохода на одну облигацию, выплачиваемых двумя полугодовыми купонами 1 мая и 1 ноября. [1]
Условия погашения также отделяли облигацию от акции. Справочник описывает погашение по номиналу до 1944 года через ежегодные февральские тиражи или покупки на рынке; к 1 марта 1917 года 1 897 облигаций уже были амортизированы. Такие детали показывают, что облигационный титул был частью заранее рассчитанной долговой программы, а не просто ещё одной разновидностью долевого сертификата. [1]
Увеличение капитала и последствия войны и революции
К 1923 году справочник показывает уже 40 000 000 франков капитала, разделённых на 80 000 акций по 500 франков: 20 000 приоритетных и 60 000 обыкновенных. [2] Увеличение с 35 до 40 млн франков было проведено к 1916 году и означало появление дополнительных 10 000 обыкновенных акций того же номинала.
Одновременно финансовый мир, для которого была создана эта структура, разрушался. Первая мировая война затруднила движение капитала и управление международными активами, а революция радикально изменила режим собственности в России. DFIH указывает, что с мая 1918 года обслуживание процентов по облигациям было приостановлено. [2] Финансовый инструмент, рассчитанный на десятилетия регулярного обслуживания, оказался втянут в политический разрыв между французскими держателями титулов и российскими производственными активами.
С этой точки зрения сохранившиеся акции и облигации Union одновременно рассказывают о двух эпохах: о фазе уверенного роста международного промышленного капитала и о моменте, когда эта система потеряла возможность функционировать в прежнем виде.
Первая мировая война нарушила привычную связь между французским центром капитала и российскими активами. Позднейшая справочная запись отмечает приостановку обслуживания процентов по облигациям с мая 1918 года и судебно-финансовое урегулирование в 1921 году. Для держателя бумаги это означало прямое превращение политического риска в финансовый: права на доход существовали юридически, но их реализация зависела от судьбы активов и международных отношений. [2]
После революции французские владельцы утратили нормальный контроль над российскими промышленными активами. Поэтому сохранившиеся акции и облигации Union сегодня документируют не только фазу промышленного роста, но и разрыв транснациональной инвестиционной системы, существовавшей перед 1914 годом.
Акции и облигации Union Minière: классы, заём 1913 года и коллекционная карта эмитента
Union Minière et Métallurgique de Russie оставила особенно удобную для системного коллекционирования финансовую структуру: справочники различают приоритетные акции 500 франков, обыкновенные акции 500 франков и отдельный 5%-ный облигационный выпуск 1913 года также по 500 франков. [1][2] Совпадение номинала здесь принципиально: 500 F не является идентификатором серии. Юридический тип определяется заголовком титула, классом, процентной ставкой и формулировками о капитале или займе.
Приоритетные акции 500 франков. В справочнике на 1917 год капитал 35 млн франков разделён на 70 000 акций по 500 F, из которых 20 000 относятся к приоритетному классу. [1] Эти бумаги имели собственное положение в очередности распределения прибыли. Для коллекционера главным отличительным признаком является обозначение класса, а дополнительными — номер, дата, купоны, подписи и отметки последующего обращения.
Обыкновенные акции 500 франков. На ту же дату указано 50 000 обыкновенных акций; позднейший справочник показывает капитал 40 млн франков и уже 60 000 обыкновенных при сохранении 20 000 приоритетных. [1][2] Отдельный сохранившийся сертификат номиналом 500 F датирован Парижем 1911 годом. [11] Это означает увеличение общего числа акций на 10 000 бумаг того же номинала. Для каталога важно не превращать это автоматически в «новый дизайн 1916 года»: финансовое увеличение подтверждено, но конкретная внешняя разновидность должна атрибутироваться по сохранившемуся сертификату.
5%-ные облигации 500 франков, 1913. Отдельный долговой выпуск состоял из 40 000 облигаций по 500 F, то есть имел номинальный объём 20 млн франков. [1][2] Сохранившийся рыночный экземпляр прямо атрибутирован как 5%-ная облигация 500 франков, Париж, 1913 год. [12] Годовой процент составлял 25 франков на облигацию, а выплаты были предусмотрены полугодовыми купонами. Это совершенно иной объект коллекционирования, чем акция того же номинала: владелец облигации являлся кредитором, а не совладельцем предприятия.
Поэтому базовая «тройка» Union для коллекции — priority share / ordinary share / 5% bond. Следующий уровень — различия по годам и состоянию купонов, затем дополнительные выпуски, связанные с увеличением капитала. Такая карта особенно полезна для предметов 1914 года: прежде чем называть сертификат акцией или облигацией, нужно прочитать его юридический заголовок и реквизиты. Именно поэтому текущий item-level слой сохраняет нейтральное название конкретной бумаги, пока её тип не подтверждён по изображению предмета.
Фотографии конкретных титулов Union в открытых коммерческих каталогах могут служить визуальным доказательством для сравнения, но без ясной лицензии они не импортируются автоматически. Batch 007 сохраняет отдельные поисковые запросы и reference-only кандидаты, а промышленный hero берёт из свободного исторического изображения шахтной среды. Так статья начинает с реального производственного мира эмитента, а не с продаваемого сертификата.
| Год | Предпросмотр | Вид бумаги | Номинал | Отличительные признаки | В коллекции |
|---|---|---|---|---|---|
| 1911 | Посмотреть у источника | Акция, обыкновенная | 500 francs | обыкновенная акция · номинал 500 франков · известный сертификат датирован 1911 годом · к 1917 году документировано 50 000 обыкновенных акций | |
| 1913 | Посмотреть у источника | Облигация, долговая | 500 francs | 5%-ная облигация · номинал 500 франков · выпуск 1913 года · полугодовые купоны | |
| 1914 (по карточке товара) |  | Текущий предмет — тип уточняется | 500 francs | текущий предмет коллекции «Коллекционеръ» · номинал 500 франков · в карточке товара указан 1914 год · юридический тип бумаги должен быть подтверждён чтением титула и реквизитов | купить |
| К 1917 году | Акция, приоритетная | 500 francs | приоритетный класс · номинал 500 франков · 20 000 акций этого класса документированы справочником 1917 года | ||
| — (по карточке товара) | ценная бумага | — | Товар коллекции «Коллекционеръ» · 500 франков. 1914год. «Union Minière et Métallurgique de Russie» («Горнопромышленный и металлургический союз России») |
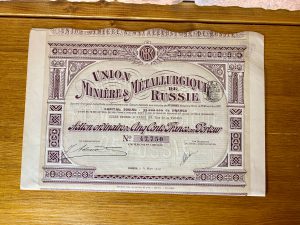
Ценная бумага Union Minière et Métallurgique de Russie номиналом 500 франков, 1914 год

Ценная бумага Union Minière et Métallurgique de Russie номиналом 500 франков, датированная в карточке товара 1914 годом, относится к периоду зрелой финансовой структуры общества. Источники документируют у Union два юридически разных инструмента того же номинала: акции по 500 франков и отдельный 5%-ный облигационный заём 1913 года по 500 франков. Поэтому одинаковый номинал отражает не один выпуск, а две разные формы финансирования промышленной группы.
В акционерной линии 500 франков означали долю капитала промышленной группы: к 1917 году источники фиксируют приоритетные и обыкновенные акции этого номинала. В облигационной линии 500 франков составляли номинал 5%-ного займа 1913 года общим объёмом 20 млн франков. В каталоге коллекции предмет сохраняет нейтральное определение «ценная бумага», что позволяет не смешивать два документированных юридических типа и одновременно точно связывает его с финансовой историей Union.
Историческая ценность документа определяется тем, что за ним стояли не только финансовые записи. Капитал Union был связан с шахтами Макеевки, угольной базой, металлургическими агрегатами, землёй, оборудованием, транспортом и тысячами производственных операций. Титул материализует движение денег из французского финансового центра в российский индустриальный район.
В музейной подаче эта бумага позволяет показать индустриализацию не как абстрактный график роста, а как конкретную связь между инвестором и предприятием. Она одинаково уместна в коллекциях по истории Донбасса, металлургии, горного дела, французских инвестиций в Российскую империю и европейского рынка ценных бумаг.
📷 Примечание
Оригинальные исторические и архивные фотографии, использованные в данной публикации, были цифровым способом восстановлены и улучшены с применением современных технологий искусственного интеллекта. Реставрация выполнена с сохранением исторического содержания изображений и предназначена исключительно для повышения читаемости, детализации и визуального восприятия архивных материалов.