
Облигация Русско-Бельгийского металлургического общества номиналом 500 франков относится к 4-процентному займу 1909 года и фиксирует долговую сторону финансирования Петровского завода в Енакиево. Кредитору противостоял крупный промышленный комплекс с металлургическими цехами, сырьевыми активами и значительными потребностями в оборотном капитале. Выпуск 1909 года продолжил опыт займа 1898 года и существовал параллельно с увеличениями собственного капитала, поэтому финансовая модель общества сочетала договорный долг с акционерным финансированием.[3][4]
Учреждение Русско-Бельгийского металлургического общества в 1895 году
Русско-Бельгийское металлургическое общество было учреждено в 1895 году как российское акционерное общество с заметным участием бельгийского капитала. Акция первого выпуска фиксирует устав, утверждённый 2/14 июня, основной капитал 8 миллионов рублей и деление на 32 000 акций по 250 рублей. Среди подписей членов правления указаны Б. Яловецкий и Ф. Енакиев, что связывает корпоративную оболочку с конкретными организаторами промышленного проекта.[1]
Уставная цель была широкой: строительство и эксплуатация металлургических заводов, разработка шахт и рудников, приобретение железорудных, марганцевых, угольных и огнеупорных месторождений, а также продажа продукции в России и за рубежом. Эта формулировка объясняет, почему общество с самого начала требовало крупного капитала. Оно строило не один цех, а систему взаимосвязанных активов.[4][5]
Бельгийское участие давало доступ к финансовым и техническим сетям развитой металлургической страны, но хозяйственный риск оставался российским: сырьё, железные дороги, рабочая сила и рынок находились на Юге империи. Историческая литература конца XIX века прямо отмечала активность бельгийского капитала в южнорусской металлургии и называла Русско-Бельгийское общество среди новых предприятий региона.[9][14]
Исходный акционерный капитал 8 миллионов рублей создавал собственную финансовую базу общества, но не устранял потребности в заёмных средствах. Для тяжёлой металлургии долг позволял привлекать капитал без выпуска новых долей собственности, одновременно создавая обязательства по процентам и погашению. Такая конструкция объясняет, почему история облигаций общества развивалась рядом с дальнейшими акционерными эмиссиями, а не вместо них.[1][3]
Уже исходный капитал в 8 миллионов рублей показывает, что общество создавалось как крупный проект, а не как предприятие, рассчитанное на постепенный рост из текущей прибыли. Для будущего облигационера это важно: долг 1909 года появился у компании, которая более десяти лет накапливала активы и опыт. Кредитный риск относился к зрелому промышленному хозяйству, хотя зрелость сама по себе не устраняла циклические угрозы металлургии.[1][4]
Последовательность дат показывает, как общество параллельно наращивало собственный капитал и использовало облигационные займы для финансирования крупного металлургического комплекса.
Петровский завод в Енакиево: полный металлургический цикл и стоимость основных фондов
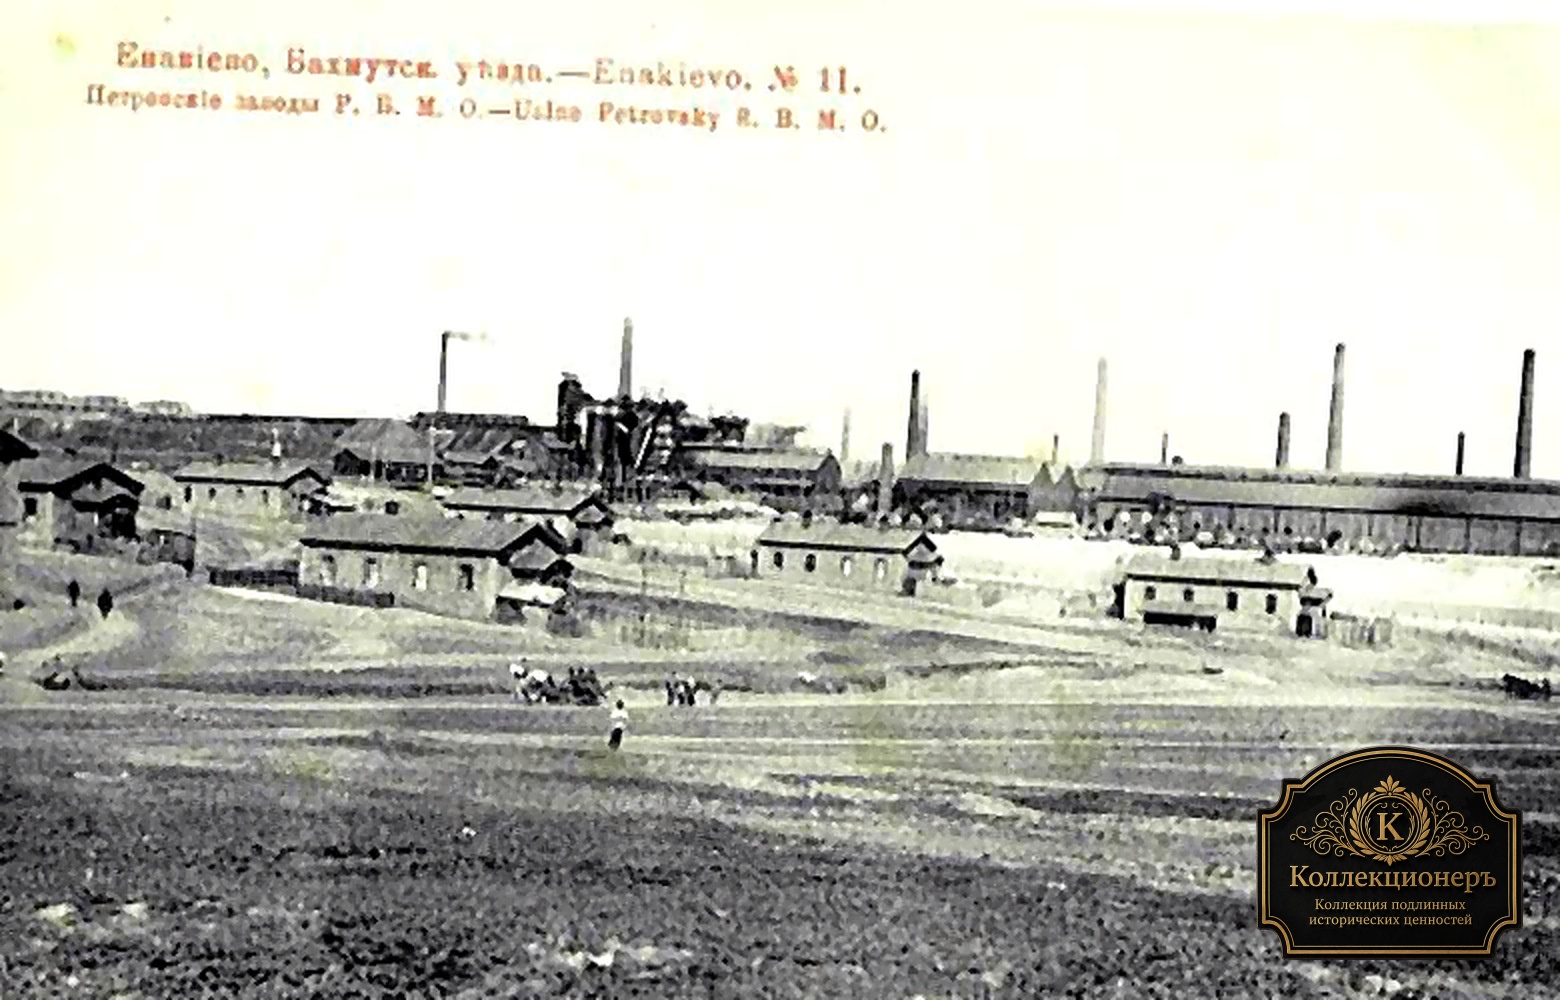
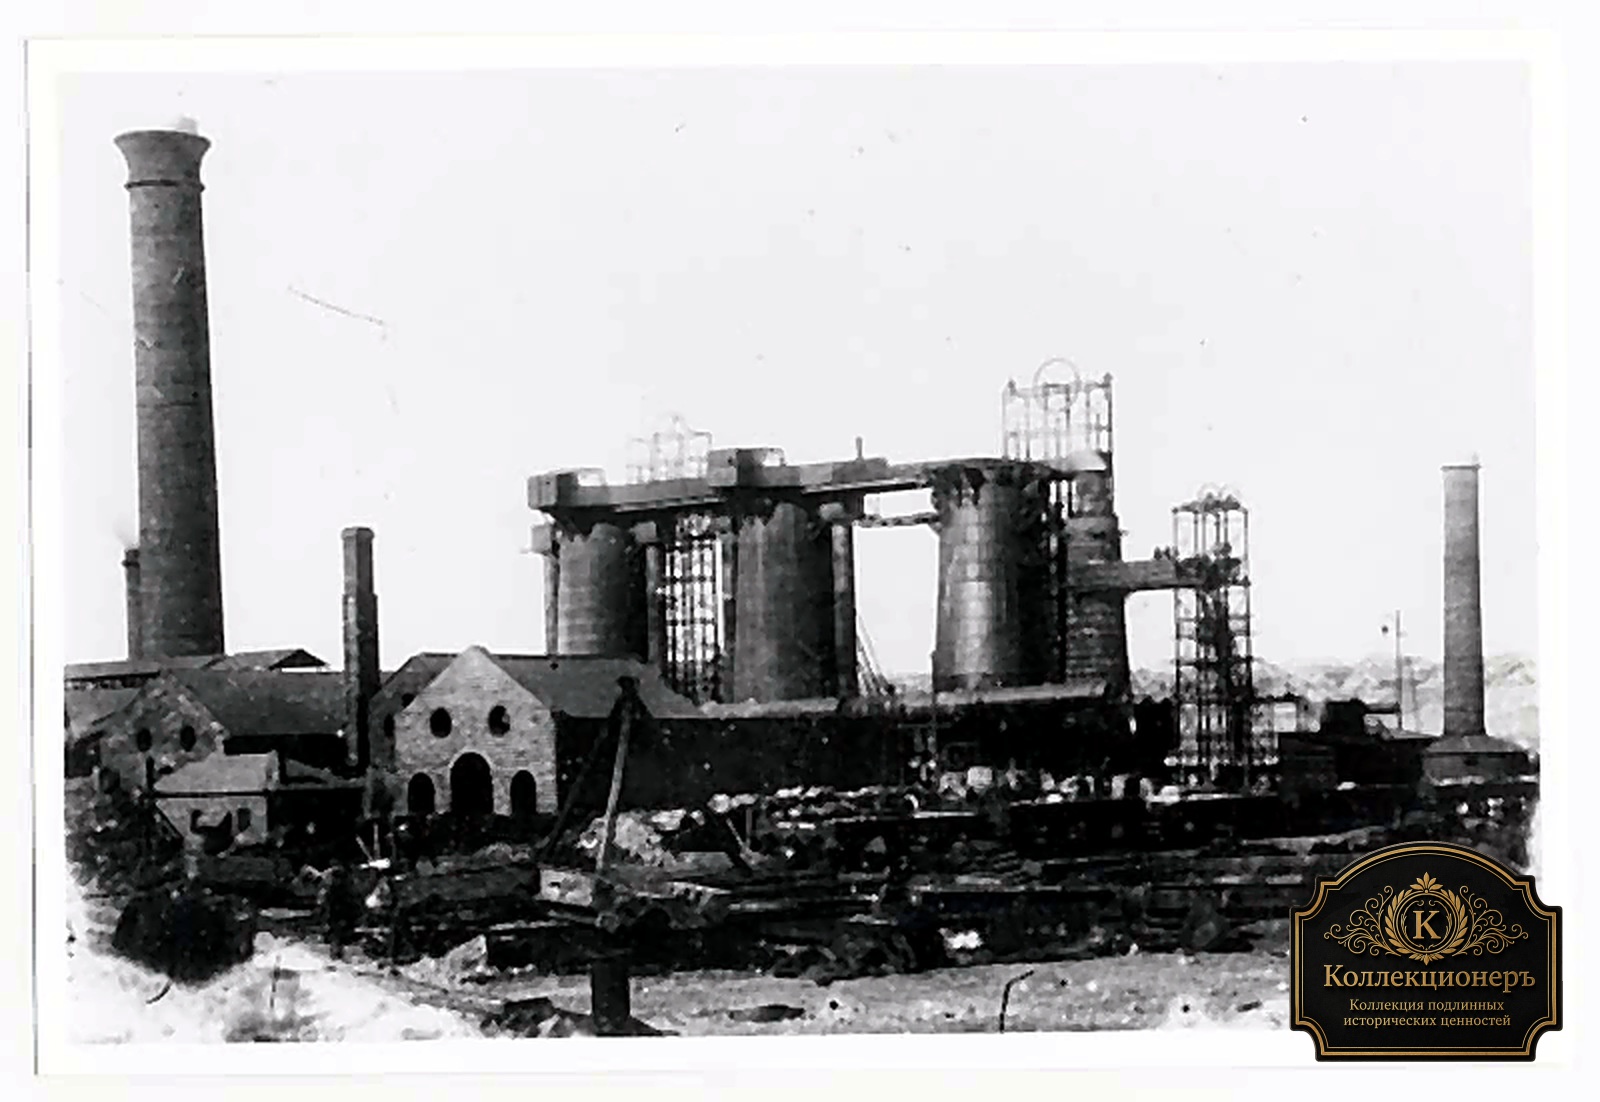
Петровский завод в районе будущего Енакиево был запущен в конце 1890-х годов и стал ядром производственной системы Русско-Бельгийского общества. Площадка включала доменные печи, сталеплавильное и прокатное производство, механические подразделения и развитое коксовое хозяйство. Завод полного цикла означал высокую стоимость основных фондов и постоянную потребность в ремонте, топливе, сырье и модернизации.[10][11][12]
Непрерывность доменного процесса делала денежный поток особенно чувствительным к техническим сбоям. Печь нельзя было безболезненно останавливать при каждом колебании спроса: простой вёл к дополнительным расходам, а восстановление режима требовало времени. Поэтому кредитоспособность металлургической компании зависела не только от рыночной цены рельса или чугуна, но и от способности поддерживать сложный производственный организм.[7][8]
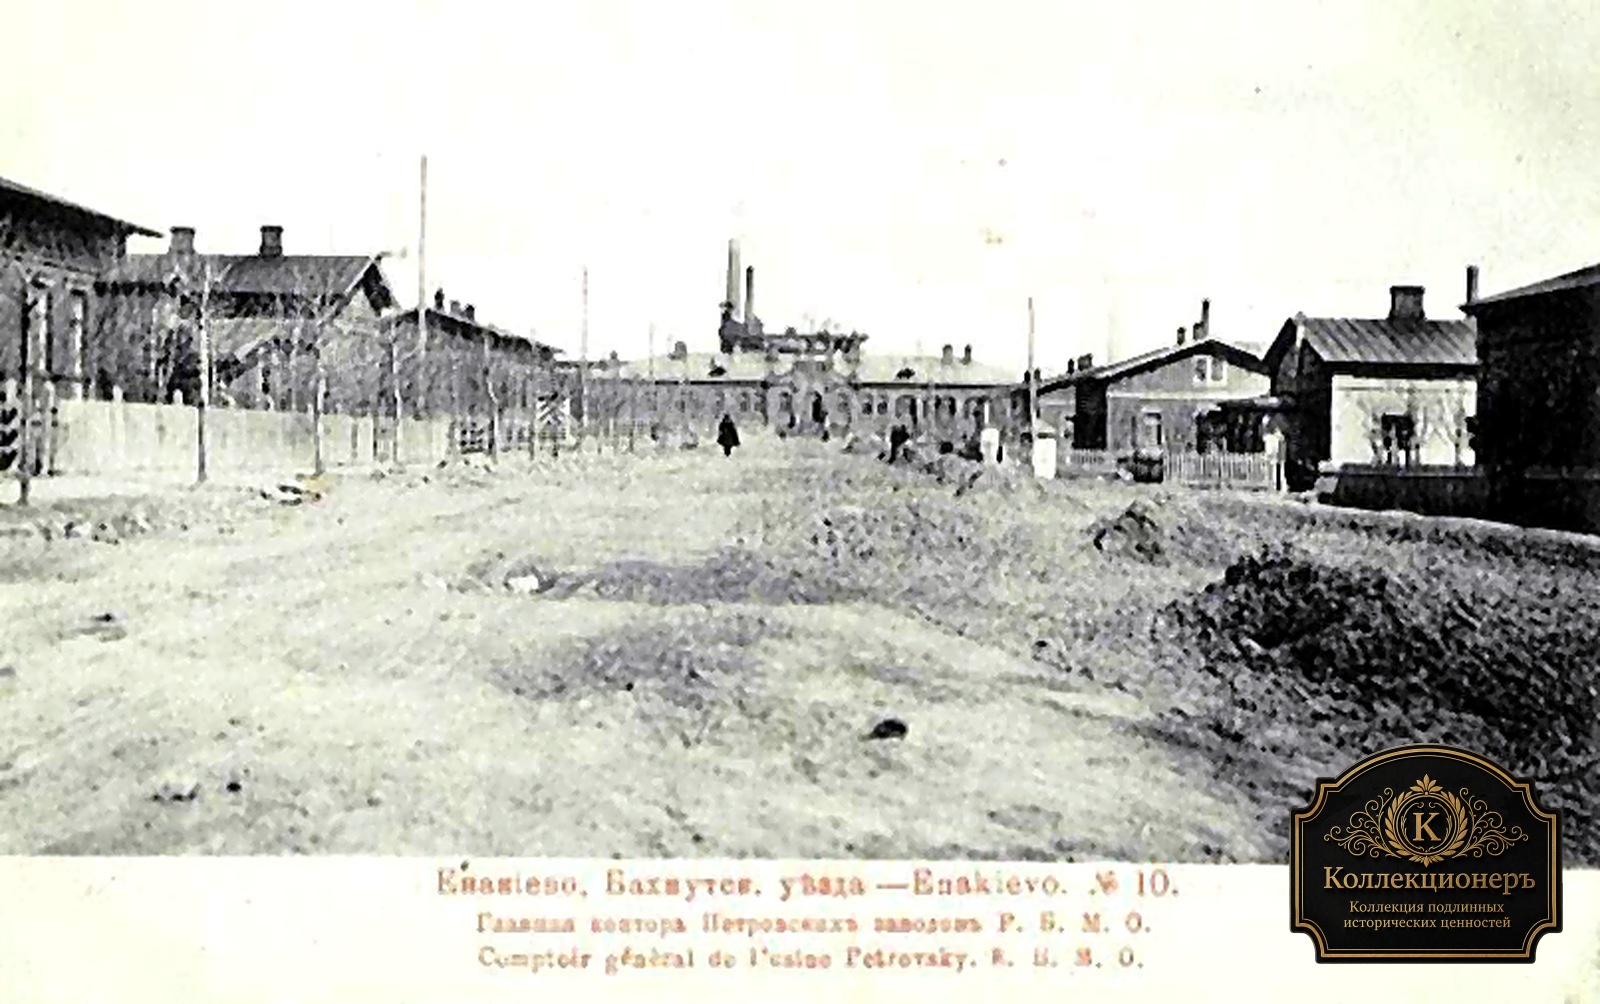
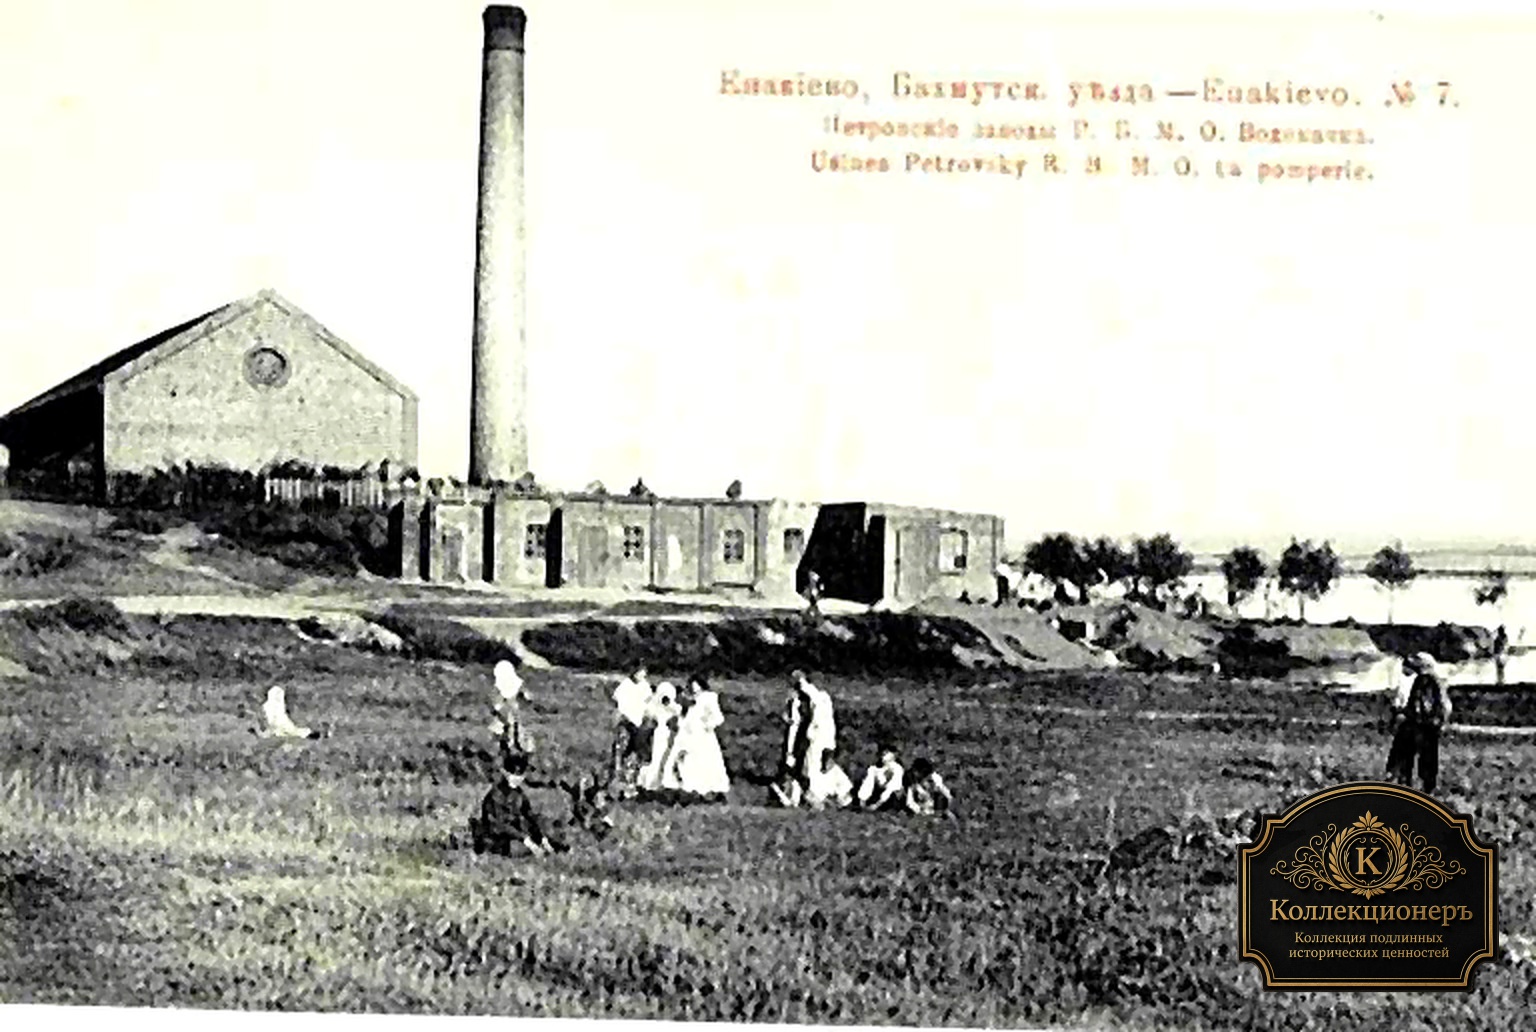
Петровские заводы в Енакиево представляли материальную основу, от которой зависела долговая способность Русско-Бельгийского общества. Доменные и прокатные мощности, корпуса, пути, склады и энергетическое хозяйство требовали постоянной загрузки и обслуживания. Выручка от работы этого комплекса должна была покрывать производственные расходы, поддерживать оборотный цикл и одновременно обеспечивать платежи по долговым обязательствам.[10][13]
Промышленная база долга включала долгоживущие и малоликвидные активы: доменные печи, сталеплавильные и прокатные мощности, железнодорожные связи и вспомогательную инфраструктуру. Их стоимость могла создавать производственный потенциал, но не превращалась автоматически в свободные денежные средства. Поэтому способность общества обслуживать облигации зависела не только от масштаба имущества, но и от загрузки оборудования, продаж, оборотного капитала и дисциплины расчётов.[3][4]
Полный цикл снижал зависимость от покупки части полуфабрикатов, но повышал стоимость остановки. Доменная печь, коксовое хозяйство и прокатные станы образуют технологическую цепочку, где простой одного звена способен нарушить работу остальных. Для кредитора такая взаимозависимость существенна: крупные активы создают производственную мощность, но одновременно требуют постоянных расходов на ремонт, топливо и поддержание непрерывности.[10][11]
Шахты, руда и железные дороги: материальная база обслуживания долга
Металлургический завод зависел от регулярного снабжения углём, коксом, рудой и флюсами. Устав общества прямо предусматривал владение и эксплуатацию шахт и рудников, а исторические справки связывают предприятие с угольными активами вокруг Енакиево. Такая ресурсная база уменьшала зависимость от случайных поставщиков, но требовала дополнительных капитальных вложений в добычу, подъездные пути и транспорт.[4][10][11]
Железная дорога связывала сырьевые участки с заводом и завод с рынками сбыта. Для тяжёлого продукта транспортная составляющая была критична: вагонные потоки руды и кокса должны были приходить без длительных перебоев, а рельсы и другой прокат — уходить потребителям. Доход, из которого выплачивался облигационный процент, возникал только при согласованной работе всей этой цепочки.[9][12]
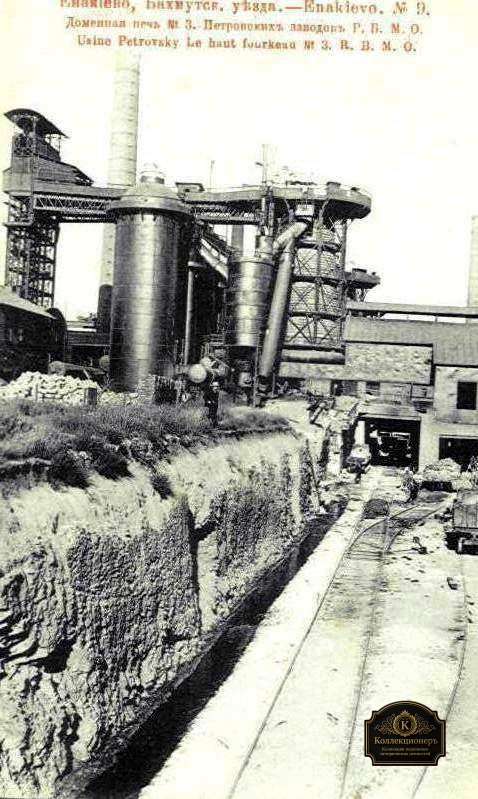
Доменная печь №3 Петровского завода показывает масштаб капитала, закреплённого в отдельном технологическом объекте. Работа такого агрегата зависела от устойчивого снабжения коксом и рудой, железнодорожной логистики, ремонта и непрерывной организации труда. Для кредитора это имело прямое значение: процент по облигациям выплачивался денежными средствами, которые промышленная система должна была создавать в ходе повседневной эксплуатации.[13]
Вертикальная интеграция не устраняла риск. Собственные шахты могли снизить закупочную зависимость, но увеличивали постоянные расходы и управленческую сложность. Поэтому наличие активов нельзя автоматически трактовать как гарантию облигаций. Оно лишь показывает хозяйственную основу платежеспособности; условия самого долгового обязательства и размер займа требуют отдельного анализа по эмиссионным документам.[3][4]
Ресурсная интеграция также влияла на оборотный капитал. Между добычей угля, подготовкой кокса, выплавкой металла и продажей готового проката проходило время, в течение которого средства были связаны в запасах и незавершённом производстве. Облигационное финансирование крупной металлургии следует понимать на фоне этого длинного производственного цикла, а не только как оплату строительства новых сооружений.[4][12]
Длинный оборотный цикл металлургии создавал постоянную потребность в ликвидности. Деньги затрачивались на добычу и доставку сырья до того, как готовый прокат превращался в выручку; кроме того, крупные покупатели могли рассчитываться с отсрочкой. Для держателя облигации такой временной разрыв был важен не меньше стоимости основных фондов. Компания могла быть обеспечена дорогим оборудованием и одновременно испытывать напряжение денежных потоков, если продажи и инкассация отставали от производственных расходов.[4][12]
Сбыт металла и «Продамет»: рыночная среда крупного южного завода
Крупные южнорусские металлургические предприятия работали на рынке с высокими постоянными расходами и циклическим спросом. Железнодорожные заказы, строительство и государственные закупки могли быстро менять загрузку прокатных станов. В начале XX века часть производителей вошла в систему коммерческой координации «Продамета», стремясь упорядочить сбыт и уменьшить разрушительную ценовую конкуренцию по отдельным группам металла.[7][14]
Для облигационера организация продаж была не менее важна, чем объём печей. Долг обслуживается денежным потоком, а не номинальной стоимостью оборудования. Даже современный завод мог испытывать трудности, если металл накапливался на складах или продавался с низкой маржой. Поэтому история долгового финансирования должна учитывать сбытовую систему, а не ограничиваться впечатляющими цифрами капитала и выпуска.[3][7]
Владельцы и управляющие южнорусских металлургических предприятий рассматривали координацию продаж и возможные отраслевые объединения как практическую управленческую задачу. Для Русско-Бельгийского общества сопоставление результатов с другими производителями было связано с ценами, загрузкой мощностей и устойчивостью сбыта. Такая рыночная координация могла смягчать ценовое давление, но не устраняла зависимость от общей промышленной конъюнктуры.[7][8]
Конкуренция на южнорусском рынке металла связывала долговую устойчивость общества с результатами не одного цеха, а всей отраслевой конъюнктуры. Производители рельсов и проката зависели от железнодорожных заказов, цен на металл, стоимости топлива и загрузки мощностей. Даже технически современный завод мог испытывать давление на прибыль и оборотный капитал при падении спроса, что непосредственно повышало значение финансового резерва для обслуживания долга.[7]
Координация продаж могла уменьшать ценовое давление, но одновременно ставила предприятие в зависимость от правил отраслевого объединения и общего состояния рынка. Для держателя облигации это ещё один источник риска, не видимый на самом сертификате: способность компании платить проценты определялась не только технической мощностью, но и тем, по какой цене и в каком объёме металл удавалось реализовать.[7][14]
Рыночная устойчивость зависела также от ассортимента. Предприятие, способное продавать несколько видов проката и металлоизделий, могло частично перераспределять загрузку при изменении отдельных заказов, но полная защита от спада была невозможна. Для кредитора диверсификация снижала концентрацию риска, не отменяя общей зависимости от строительного и железнодорожного цикла Южной России.[4][14]
Первый 4%-ный облигационный заём 1898 года: 13,33 миллиона франков
Первый крупный облигационный этап Русско-Бельгийского общества относится к 1898 году: 4-процентный заём имел номинальную сумму 13 330 000 франков и был разделён на 26 660 облигаций по 500 франков. Он возник на фоне быстрого строительства и расширения Петровского завода и добавил к акционерному капиталу значительный долговой слой, рассчитанный на обслуживание из будущих денежных потоков предприятия.[3]
Облигация отличается от акции прежде всего характером требования к компании. Акционер получает долю собственности и зависит от распределения прибыли, тогда как облигационер является кредитором с договорным процентом и условиями погашения. Для капиталоёмкой металлургии сочетание обоих инструментов позволяло расширять производственную базу, не финансируя каждую новую печь только дополнительной эмиссией долей.[1][3][4]
К 1909 году общество уже более десяти лет использовало долговой рынок и обладало опытом работы с финансовыми агентами, купонными выплатами и учётом процентных бумаг. Новый заём продолжил освоенный механизм, но сохранил самостоятельную юридическую идентичность. Выпуски 1898 и 1909 годов различались датой, номинальной суммой и местом в развитии промышленного комплекса и не являются одной серией.[2][3][13]
Заем 1898 года создал ранний долговой контур Русско-Бельгийского общества. Его сертификаты имеют собственные дату, условия и типографическое оформление, а выпуск 1909 года является отдельным обязательством того же эмитента. Преемственность компании не отменяет различий между займами: менялись объём долга, момент привлечения капитала и экономическая среда, в которой предприятие должно было выполнять обязательства перед кредиторами.[3][13]
Заем 1898 года сформировал историю отношений компании с долговым рынком. Обслуживание тысяч облигаций требовало учета, купонных выплат, финансовых посредников и планирования погашения. К 1909 году общество уже обладало институциональным опытом такого финансирования, поэтому новый выпуск был продолжением освоенного инструмента, хотя и имел самостоятельные параметры и более крупную номинальную сумму.[3][4]
Заём 1909 года: 18 666 500 франков и 37 333 облигации по 500 франков
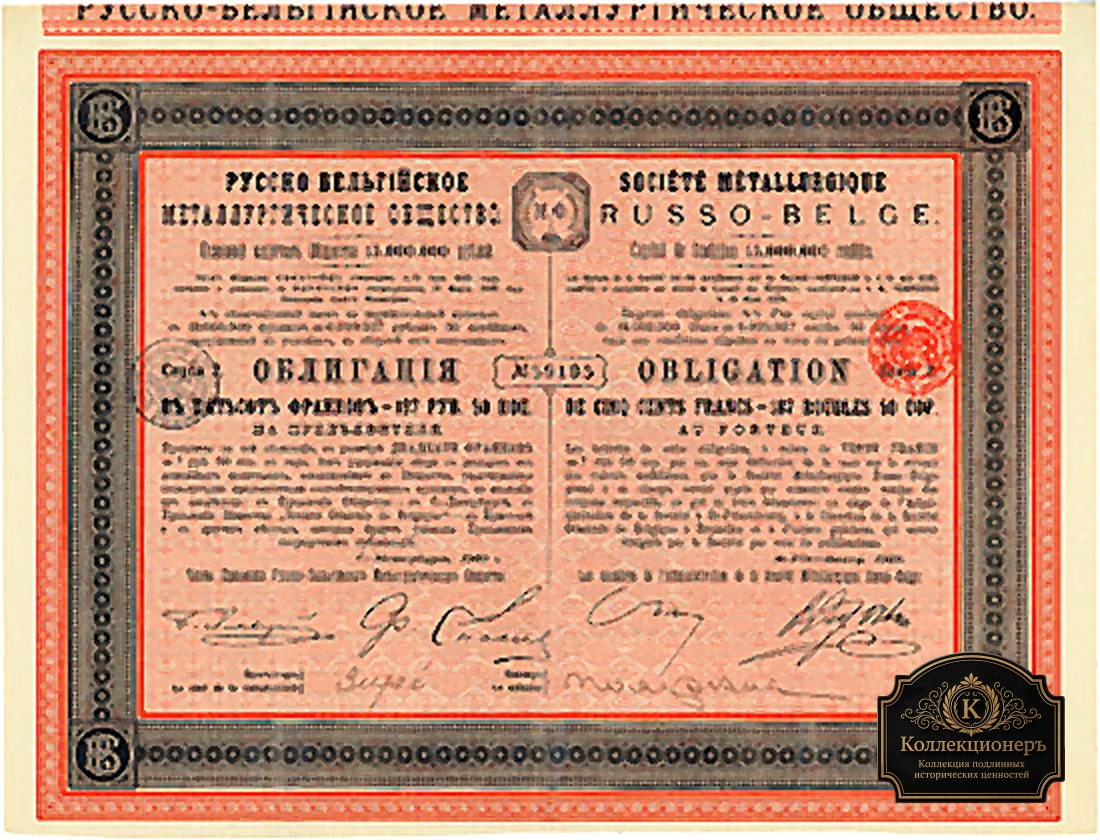
В 1909 году Русско-Бельгийское металлургическое общество выпустило новый 4-процентный заём общей номинальной суммой 18 666 500 франков, разделённый на 37 333 облигации по 500 франков. Эти параметры определяют масштаб выпуска: десятки тысяч одинаковых по номиналу долговых требований были объединены в крупный долгосрочный финансовый инструмент промышленной компании. Обслуживание такого массива бумаг требовало регулярного учёта купонов, работы финансовых посредников и достаточного денежного потока на протяжении всего периода существования обязательства, поэтому административная сторона займа была тесно связана с производственной устойчивостью предприятия.[3]
По сравнению с займом 1898 года номинальная сумма выросла примерно на 5,34 миллиона франков. Само увеличение не доказывает ухудшение финансового состояния: долг мог обслуживать расширение, рефинансирование или сочетание нескольких корпоративных задач. Точное распределение привлечённых средств между отдельными целями не установлено, но масштаб займа соответствует капиталоёмкой природе крупного металлургического предприятия.[3][4]
К 1909 году общество уже прошло несколько увеличений акционерного капитала и управляло зрелым заводским комплексом. Именно поэтому кредитный риск выглядел иначе, чем на старте 1895 года: за бумагой стояли действующие производственные активы и история продаж, но одновременно сохранялись отраслевые риски спроса, тарифов и больших постоянных расходов. Долг был требованием к работающему предприятию, а не только к будущему проекту.[4][7]
Сохранившиеся облигации 1909 года позволяют видеть типографику и юридические реквизиты этого долгового выпуска. У отдельных физических листов могут различаться номера, серии, отметки, подписи и состояние, хотя год, номинал и эмитент совпадают. Поэтому атрибуция конкретного сертификата требует сочетать параметры эмиссии с индивидуальными признаками самого документа.[3][13]
Количество 37 333 особенно важно как документированная характеристика первоначальной эмиссии, но оно не является показателем современной редкости. Часть бумаг могла быть погашена, уничтожена, утрачена или сохранена, и без статистики выживших экземпляров нельзя вывести сегодняшнюю встречаемость из одного тиража. Финансовая история выпуска и коллекционный рынок требуют разных типов доказательств.[3]
Процентная ставка в 4 процента задавала договорный денежный поток от общества к держателю бумаги. Но ставка сама по себе не говорит о реальной доходности конкретного владельца: цена покупки могла отличаться от номинала, а дальнейшая судьба купонов зависела от обслуживания займа. Исторически корректнее разделять условия эмиссии и фактический инвестиционный результат. Сертификат подтверждает номинал и ставку выпуска, но не позволяет без дополнительных данных восстановить цену каждой сделки.[3]
Почему промышленная компания выбирала долг наряду с акционерным капиталом
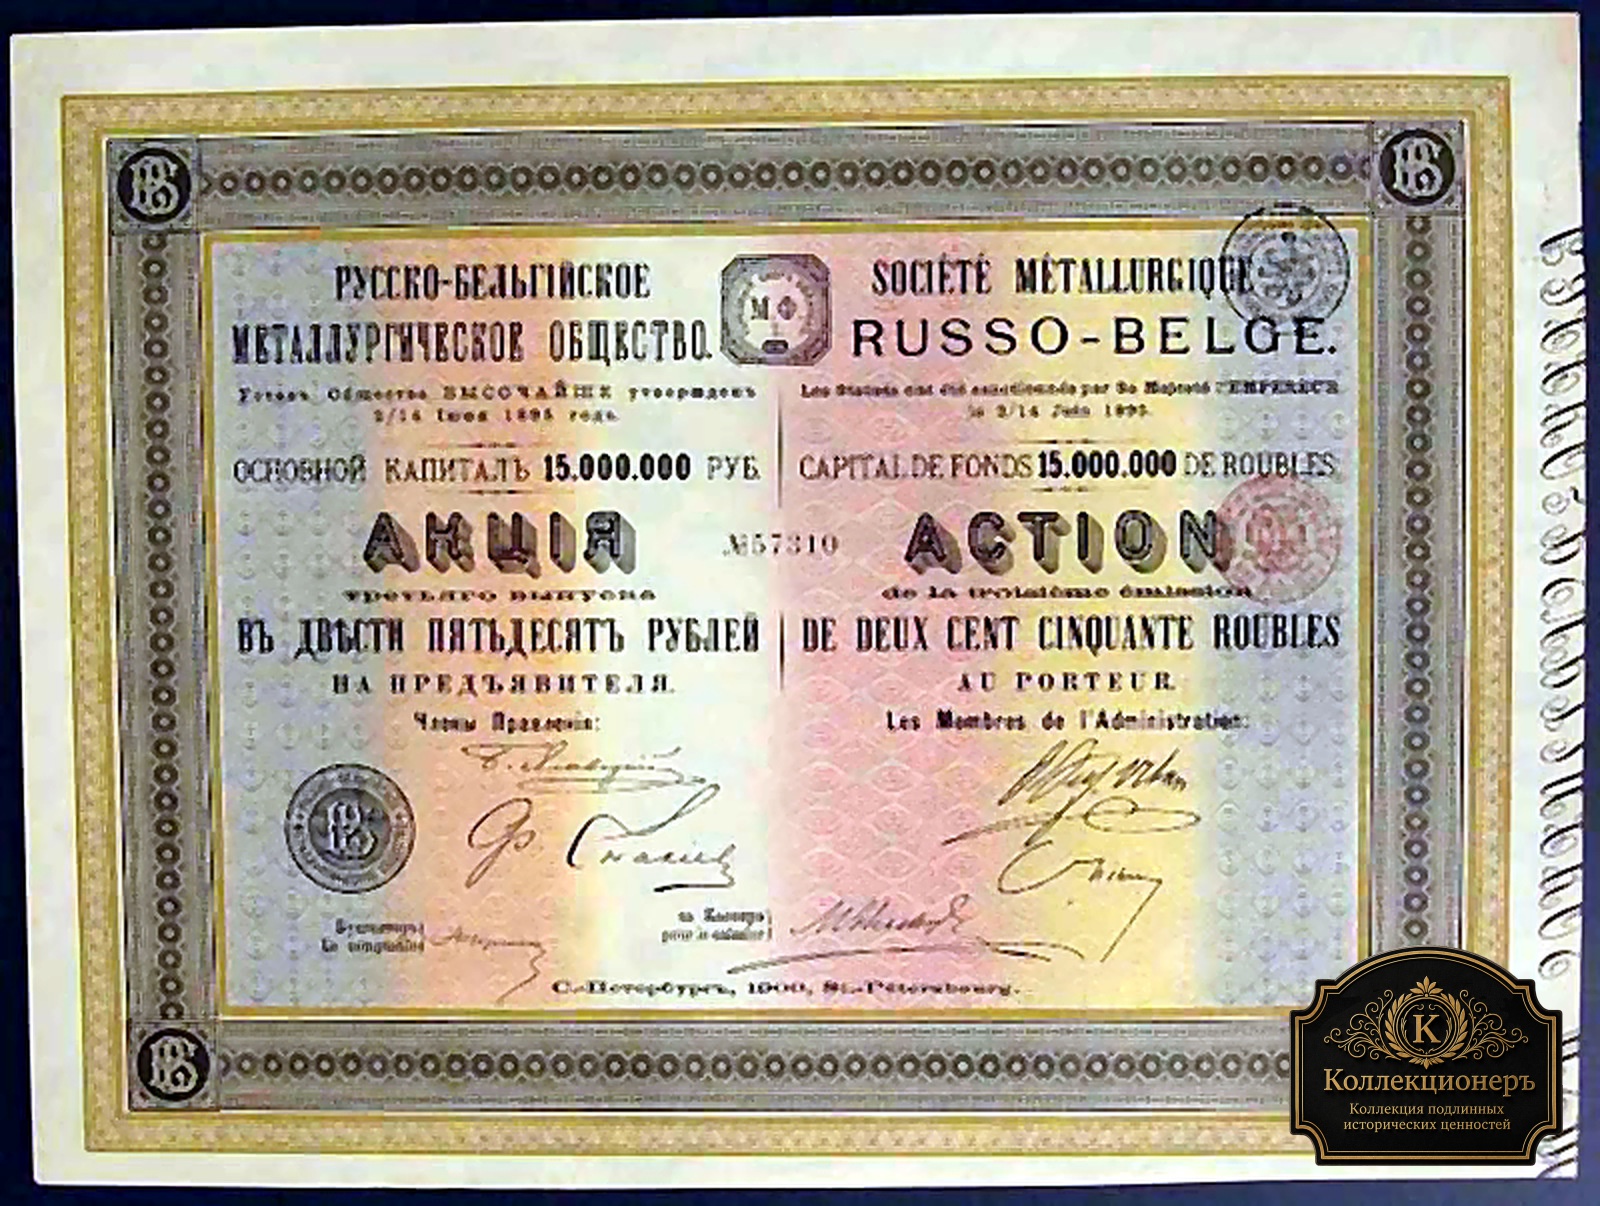
Акционерный и облигационный капитал решали разные задачи. Дополнительная эмиссия акций увеличивала собственный капитал и меняла доли акционеров; облигационный заём создавал фиксированное обязательство по процентам и погашению. Для промышленной компании выбор между ними зависел от стоимости капитала, готовности собственников к разводнению долей, ожидаемого денежного потока и сроков инвестиционной программы.[4][6]
Русско-Бельгийское общество одновременно наращивало собственный капитал и использовало долговые займы. Капитал вырос с исходных 8 миллионов рублей до 10 миллионов, затем до 15 и 20 миллионов; параллельно существовали 4-процентные облигационные займы 1898 и 1909 годов. Такая комбинация распределяла финансовую нагрузку между собственниками, принимавшими предпринимательский риск, и кредиторами, имевшими договорные требования к обществу.[3][4][6]
Для кредитора преимущество облигации состояло не в праве на управление, а в заранее определённом договорном требовании. Фиксированный процент, однако, не делал бумагу безрисковой: платежеспособность общества зависела от производства, продаж, стоимости сырья и достаточности оборотных средств. Международный рынок капитала расширял круг потенциальных кредиторов, но не устранял промышленный риск российского металлургического предприятия.[4][5]
Историческая ценность облигации состоит именно в этом различии. Один лист показывает, как крупная металлургия превращала будущий денежный поток в кредитный инструмент, обращавшийся среди инвесторов. Он дополняет акции того же общества и позволяет коллекции документировать две стороны корпоративного финансирования — собственность и долг — без рекламного смешения этих понятий.[1][3]
Сосуществование долга и собственного капитала позволяло распределять финансовую нагрузку между разными группами инвесторов. Акционеры принимали остаточный предпринимательский риск, а облигационеры имели договорное требование, но зависели от платежеспособности того же предприятия. Такая структура делала баланс гибче, одновременно усложняя отношения между интересами собственников и кредиторов.[4][6]
С точки зрения структуры капитала облигация давала компании возможность получить значительную сумму без немедленного увеличения числа акций. Это сохраняло относительные доли собственников, но добавляло обязательные платежи кредиторам. При удачной конъюнктуре такая схема могла усиливать отдачу на собственный капитал; при спаде она повышала финансовое давление. Для металлургии с циклическим спросом этот компромисс между разводнением собственности и фиксированным долгом был принципиальным.[3][4][6]
Для тяжёлой металлургии существенным был и горизонт финансирования. Доменная печь, прокатный стан, железнодорожные пути, шахтные сооружения и энергетическая инфраструктура создавались на годы, тогда как основные затраты возникали задолго до того, как новые мощности полностью превращались в выручку. Долгосрочный облигационный капитал позволял распределить возврат привлечённых средств во времени ближе к сроку эксплуатации производственных активов. Но такая согласованность сроков имела цену: проценты превращали часть будущего денежного потока в обязательный платёж независимо от того, насколько удачным оказался конкретный хозяйственный год. Поэтому выбор долга означал не только сохранение относительных долей акционеров, но и принятие более жёсткой финансовой дисциплины, особенно заметной во время снижения заказов, ценового давления или временной недогрузки металлургического комплекса. В благоприятной фазе продаж фиксированная ставка могла оставлять акционерам большую часть дополнительной прибыли, тогда как при спаде тот же обязательный платёж быстрее усиливал нагрузку на ликвидность.[3][4][10]
Ценные бумаги Русско-Бельгийского металлургического общества: акции и облигации
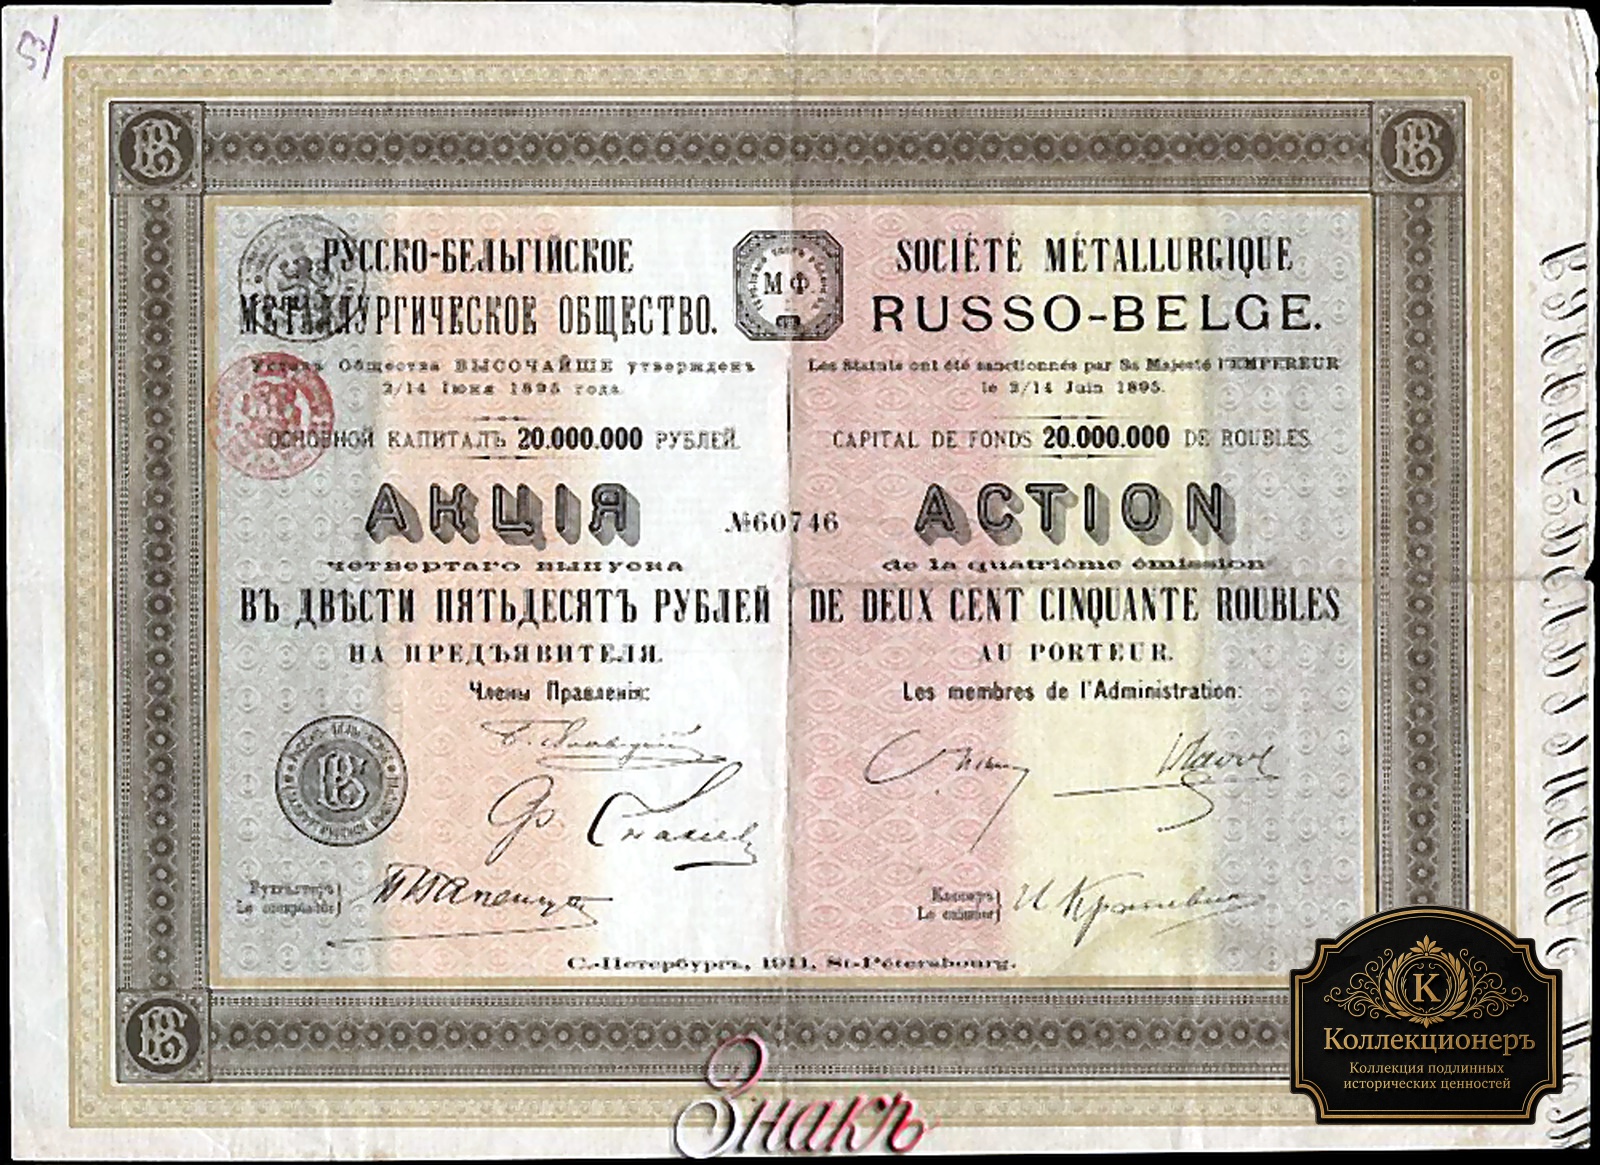
Финансовая линия общества сочетала собственный и заёмный капитал. Первый акционерный выпуск 1895 года дал 32 000 акций по 250 рублей; затем последовали дополнительные акционерные эмиссии, а в 1898 и 1909 годах — самостоятельные 4-процентные займы по 500 франков. Рублёвые акции и франковые облигации представляли разные юридические отношения с одним эмитентом и не должны смешиваться при атрибуции.[1][2][3][6]
Облигация 1909 года относится к 4-процентному займу номиналом 500 франков; для конкретного сертификата дополнительно установлена серия 2. Совокупность эмитента, даты, номинала, ставки и серии связывает физический документ с определённым выпуском и отделяет индивидуальные признаки листа от параметров, общих для десятков тысяч облигаций.[3]
Акционерные выпуски 1900 и 1911 годов подтверждают, что долговой выпуск 1909 года не вытеснил собственный капитал. Общество продолжало привлекать деньги через новые доли собственности даже при наличии облигационных обязательств. Акции и облигации сосуществовали как разные инструменты: первые расширяли капитал владельцев, вторые создавали долг с фиксированными условиями обслуживания.[4][6]
Акция 1911 года помогает увидеть различие между долевой и долговой бумагой одного эмитента. Сопоставление особенно полезно потому, что номиналы выражены в разных валютах, а юридические права держателей различаются: акция фиксировала участие в капитале, облигация — кредитное требование к обществу.[6][13]
Облигационный выпуск 1909 года не вытеснил долевое финансирование: уже в 1911 году общество вновь увеличило собственный капитал. Компания продолжала сочетать акционерные эмиссии и долговые инструменты, выбирая структуру финансирования в зависимости от потребностей крупного металлургического комплекса и возможностей рынка капитала.[3][6]
| Год | Предпросмотр | Вид бумаги | Номинал | Отличительные признаки | В коллекции |
|---|---|---|---|---|---|
| 1895 | 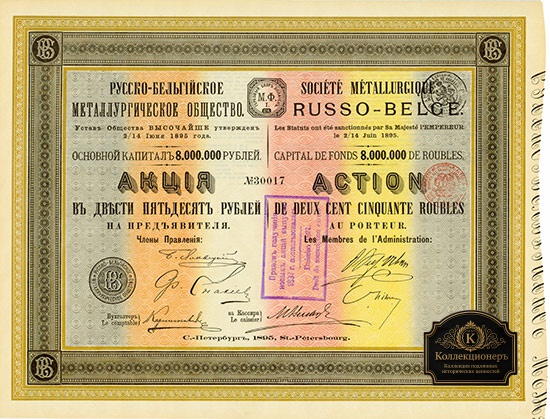 | Акция | 250 рублей | 1-й выпуск · 32 000 акций · капитал 8 млн руб. | |
| 1897 |  | Акция | 250 рублей | 2-й выпуск · 8 000 дополнительных акций · капитал увеличен на 2 млн руб. | |
| 1898 | 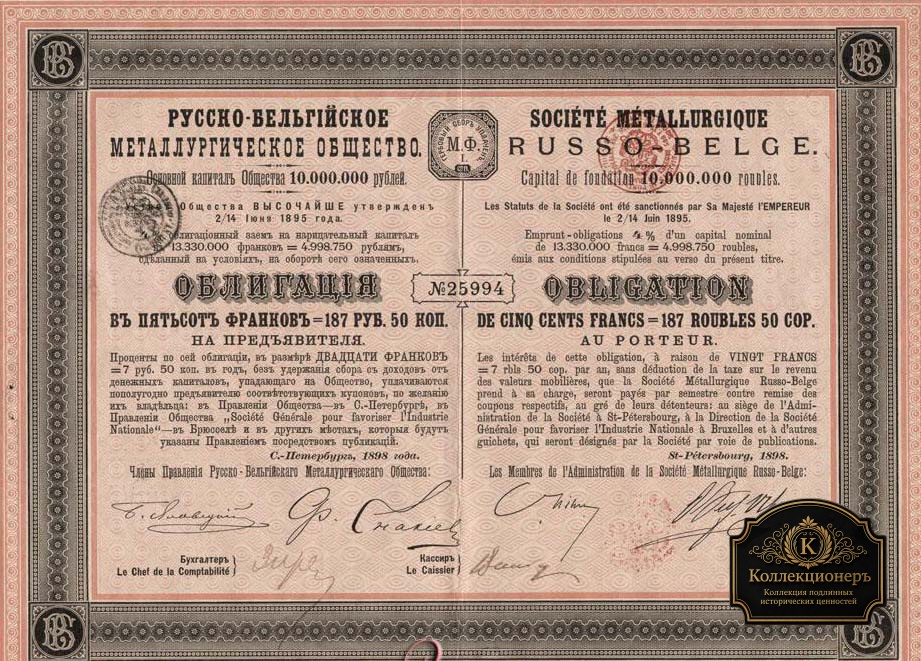 | Облигация | 500 франков | 26 660 облигаций · заём 13,33 млн франков | |
| 1900 | | Акция | 250 рублей | 3-й выпуск · 20 000 дополнительных акций · капитал 15 млн руб. | |
| 1909 | Облигация | 500 франков | 37 333 облигации · заём 18 666 500 франков | ||
| 1911 | | Акция | 250 рублей | 4-й выпуск · 20 000 дополнительных акций · капитал 20 млн руб. |
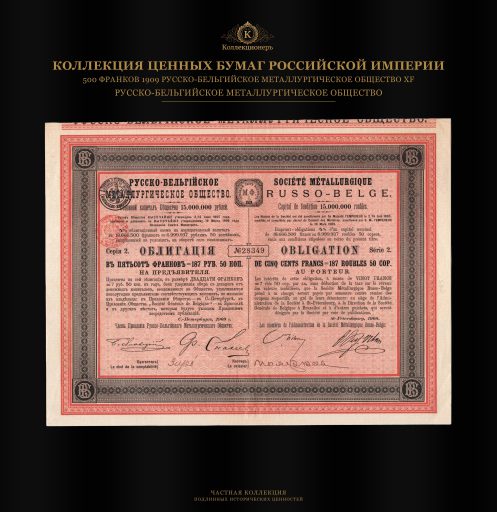
Текущий экземпляр: облигация Русско-Бельгийского металлургического общества 500 франков, 1909 год, серия 2
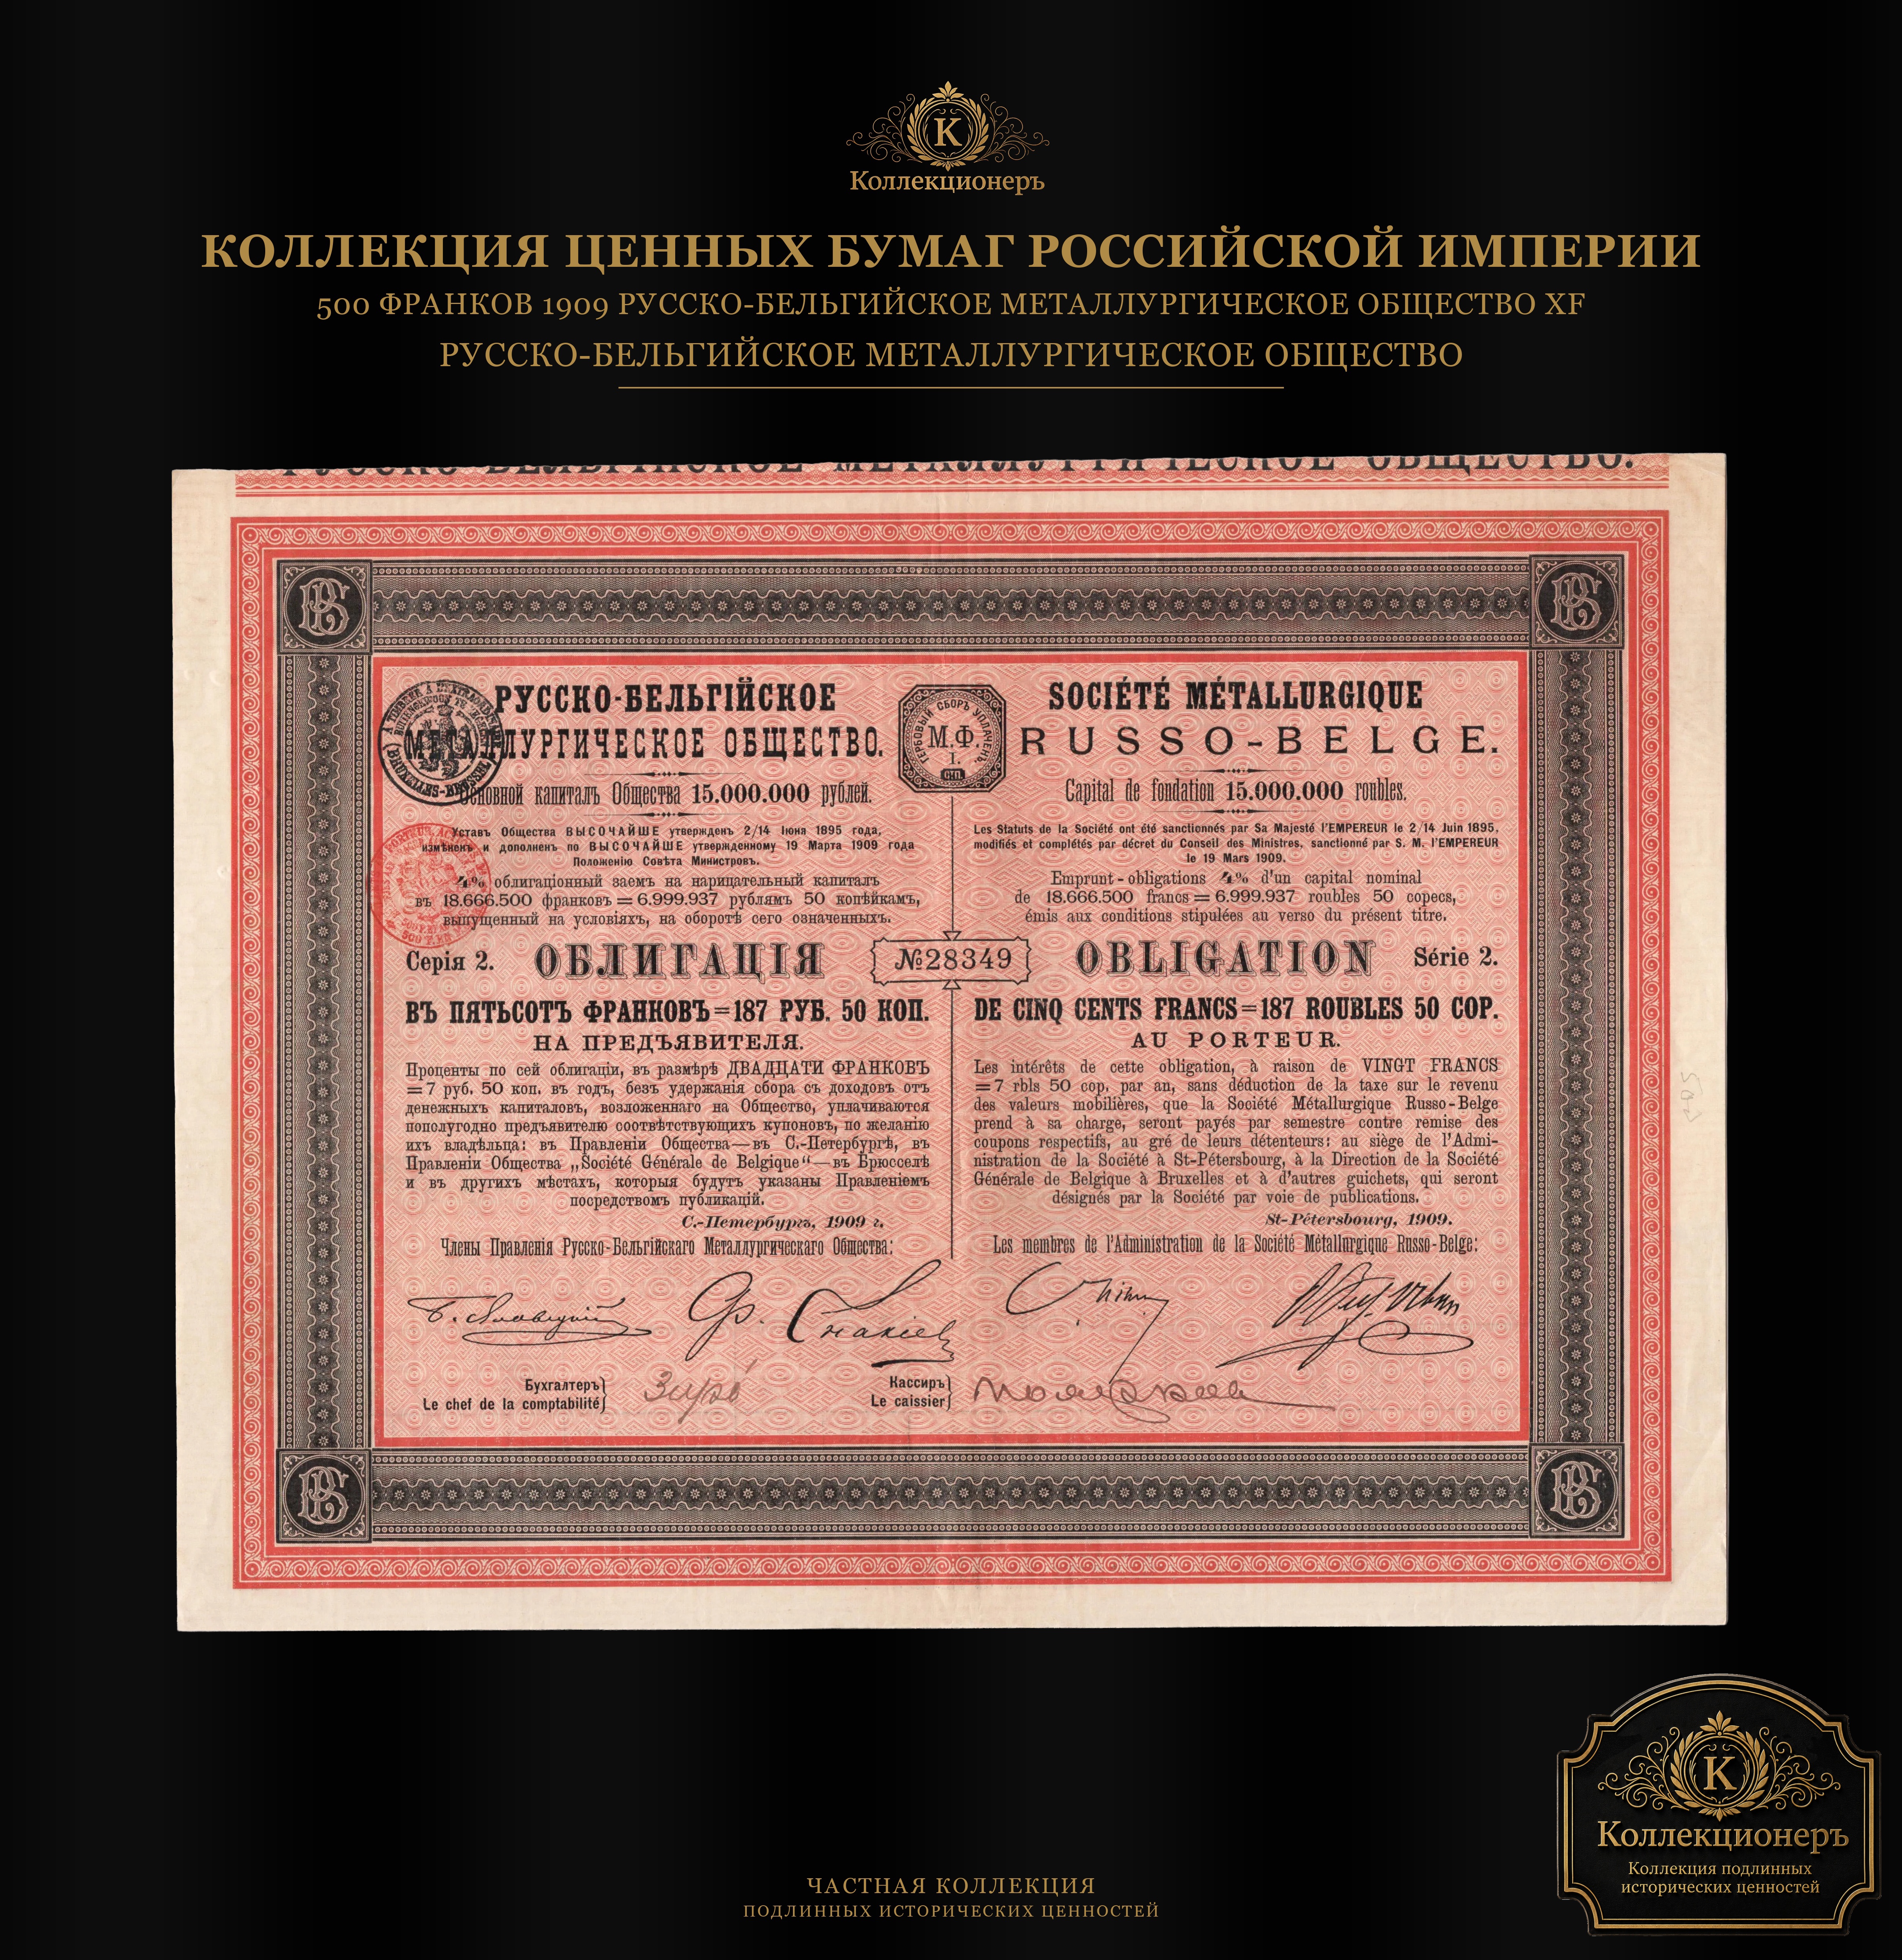
Облигация Русско-Бельгийского металлургического общества номиналом 500 франков датирована 1909 годом; каталожное описание дополнительно определяет её как серию 2. Сочетание эмитента, года, номинала, типа бумаги и серии даёт более точную атрибуцию, чем одно внешнее сходство с другими сертификатами общества.[3]
Номинал 500 франков и ставка 4 процента связывают сертификат с займом 1909 года. Состояние листа оценивается как хорошее, а серия 2 относится к индивидуальной атрибуции конкретного экземпляра. Неразборчивые номера, подписи или подсерии не добавляются к описанию без надёжного чтения; физическая сохранность также не используется как доказательство современной редкости.
Двуязычное оформление, номинал 500 франков, дата 1909 года и принадлежность Русско-Бельгийскому металлургическому обществу фиксируют материальную форму долгового обязательства. Эти признаки связывают сертификат с международной финансовой средой и российскими промышленными активами эмитента. Серия 2 уточняет атрибуцию конкретного листа внутри общего выпуска и не переносится автоматически на все облигации того же займа.[3][4]
Как музейный документ облигация особенно выразительно показывает различие между собственником и кредитором одного промышленного общества. Акция давала долю капитала и участие в предпринимательском риске, тогда как облигация закрепляла кредитное требование с процентом. Поэтому сертификат 1909 года является самостоятельным источником по юридической и финансовой архитектуре дореволюционного промышленного кредита.[1][3]
Серия 2 уточняет положение конкретного сертификата внутри общего выпуска 1909 года и не переносится автоматически на все облигации займа. Это различает параметры эмиссии — эмитента, год, номинал и процент — и признаки отдельного физического листа. Для коллекционной атрибуции оба уровня важны, но они выполняют разные функции.[3]
Материальная форма долговой бумаги рассчитана на длительное существование: основной сертификат, купонная система и типографические реквизиты обеспечивали идентификацию обязательства на протяжении многих лет. Сохранность конкретного листа поэтому представляет отдельный исторический слой. Износ или отсутствие части купонов может отражать обращение и хранение, но только надёжно читаемые отметки позволяют связывать такие следы с конкретными финансовыми действиями.[3][13]
Война, революция и прекращение дореволюционной модели промышленного кредита
Первая мировая война изменила хозяйственную среду южной металлургии. Военные заказы могли увеличивать загрузку, но одновременно усложнялись снабжение, транспорт и финансовые расчёты. Для общества с иностранными связями добавлялись ограничения трансграничного капитала. Архивные фонды сохраняют материалы управления, отчётности и переписки вплоть до революционных лет, что позволяет проследить, как дореволюционная корпоративная система сталкивалась с политическим разрывом.[7][8]
Революция и национализация прекратили прежнюю модель частной собственности и долгового обслуживания в её дореволюционном виде. Это не означает, что завод или город исчезли: промышленная площадка продолжила другую историю. Но юридическая среда, в которой акция давала права собственника, а облигация — договорное требование к акционерному обществу, была разрушена.[7][10]
Енакиево особенно ясно показывает различие между судьбой промышленного актива и судьбой ценной бумаги. Завод, шахты, жильё и городская инфраструктура могли сохранять физическую непрерывность, тогда как старые сертификаты утрачивали практическую функцию и превращались в исторические документы. Поэтому облигация 1909 года сегодня свидетельствует о финансовой системе, которая закончилась раньше, чем сама металлургическая площадка.[10][11]
Енакиево выросло вокруг крупного металлургического комплекса, и хозяйственная устойчивость города была тесно связана с загрузкой завода, шахт, железных дорог и обслуживающей инфраструктуры. Облигация 1909 года фиксирует финансовую сторону этой системы: выплаты кредиторам зависели от того, насколько повседневная работа промышленного хозяйства превращалась в устойчивую денежную выручку.[10][13]
После смены политического режима прежние договорные отношения акционерного общества перестали функционировать в исходной форме, но историческая бумага сохранила информацию о них. Купоны, номинал, процент и название эмитента сегодня позволяют реконструировать юридическую архитектуру частного промышленного кредита. Поэтому значение облигации не зависит от того, продолжил ли завод работу уже в иной системе собственности.[7][10]
Литература и источники
📷 Примечание
Оригинальные исторические и архивные фотографии, использованные в данной публикации, были цифровым способом восстановлены и улучшены с применением современных технологий искусственного интеллекта. Реставрация выполнена с сохранением исторического содержания изображений и предназначена исключительно для повышения читаемости, детализации и визуального восприятия архивных материалов.